Vorsorgekapital anlegen: Wie sollte man nach dem Kapitalbezug vorgehen?
Pensionskassengeld richtig anlegen
Wer sein Vorsorgekapital bezieht, übernimmt damit die Verantwortung für dessen Anlage sowie die Verantwortung für die finanzielle Absicherung des Lebensstandards im Alter. Das Ziel besteht darin, regelmässiges Einkommen und Vermögenserhalt langfristig mit einem verantwortungsvollen Risikomanagement in Einklang zu bringen.
Diese Verantwortung muss jedoch nicht alleine getragen werden. Unsere langjährige Erfahrung in der Verwaltung des freien Vorsorgekapitals unserer Kunden hat uns bestätigt: Eine frühzeitige Planung, eine langfristige Anlagestrategie und eine enge Betreuung sind entscheidend für einen entspannten Ruhestand.
Der Kapitalbezug eröffnet Ihnen aber auch zahlreiche neue Vorteile und Gestaltungsfreiheiten.
Vorteile eines Kapitalbezugs aus der Pensionskasse
Die Herausforderung nach dem Kapitalbezug
Mit dem Kapitalbezug beginnt eine neue Phase der finanziellen Planung.
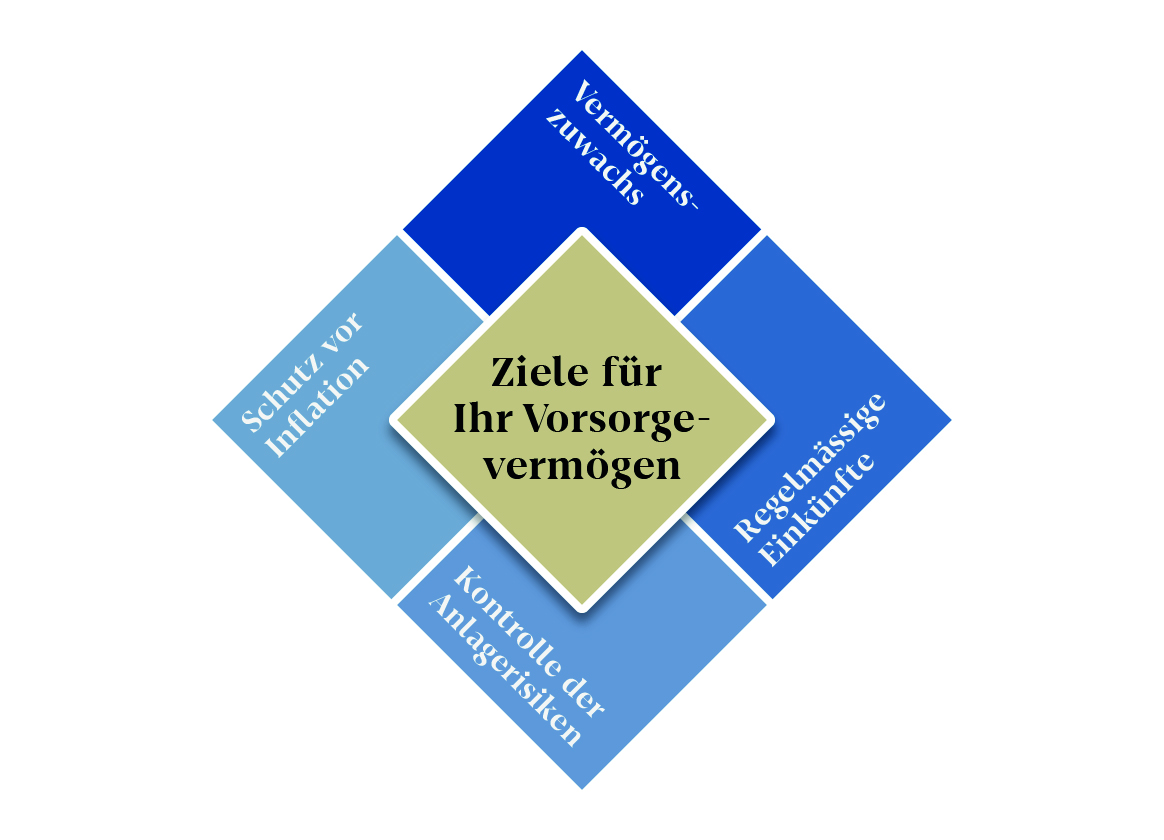
Dabei stehen vier Ziele im Vordergrund:
- Erhalt des Vermögens
- Regelmässige Einkünfte
- Schutz vor Inflation
- Kontrolle der Anlagerisiken
Das Vorsorgevermögen soll über viele Jahre hinweg Einkommen generieren und gleichzeitig seinen realen Wert erhalten. Um diese Ziele nachhaltig zu erreichen, sind eine durchdachte, langfristige Anlagestrategie und regelmäßiges Risikomanagement entscheidend.
Worauf Sie bei der Anlage Ihres Vorsorgekapitals achten sollten
Anlagestrategie an die Lebensphase anpassen
Auch im Ruhestand bleibt ein langfristiger Anlagehorizont bestehen. Die Vermögensstrategie sollte deshalb auf Ihren Lebensabschnitt, Einkommensbedarf und Lebenserwartung abgestimmt werden.
Ausreichende Liquidität sicherstellen
Nicht das gesamte Vorsorgevermögen sollte investiert sein. Ein ausreichend grosser Liquiditätspuffer als Reserve ist wichtig, um sicherzustellen, dass immer genügend Liquidität für laufende Ausgaben sowie für unerwartete Ereignisse im Ruhestand vorhanden ist.
Risiken gezielt steuern
Eine ausgewogene Vermögensallokation bildet die Grundlage einer nachhaltigen Anlagestrategie. Ziel ist es, Marktrisiken kontrolliert einzugehen und gleichzeitig die Kaufkraft des Vermögens langfristig zu erhalten um mit möglichst wenig Risiko, eine gute Performance zu erzielen.
Kosteneffiziente und transparente Vermögensverwaltung
Da Vorsorgekapital meist über Jahrzehnte angelegt bleibt, sind neben der Anlagestrategie und dem Risikomanagement vor allem die Gesamtkosten von entscheidender Bedeutung. Durch den Zinseszinseffekt haben diese einen wesentlichen Einfluss auf Ihre Performance und somit auf Ihre Vermögensentwicklung. Um hier stets den Überblick zu behalten, ist eine verlässliche und transparente Vermögensverwaltung essenziell.
Steuern und Nachlassplanung berücksichtigen
Eine holistische Betrachtungsweise ermöglicht Ihnen sowohl steuerliche Vorteile als auch eine erleichterte Vermögensübertragung an die nächste Generation. Daher sollten Anlagen, Steuern und Nachlassplanung miteinander vernetzt betrachtet werden.
Bewährt hat sich dabei das sogenannte Drei-Töpfe-Modell. Es unterstützt Sie dabei, sich zu orientieren und Ihr Vermögen optimal zu strukturieren.
Die 3‑Topf-Strategie
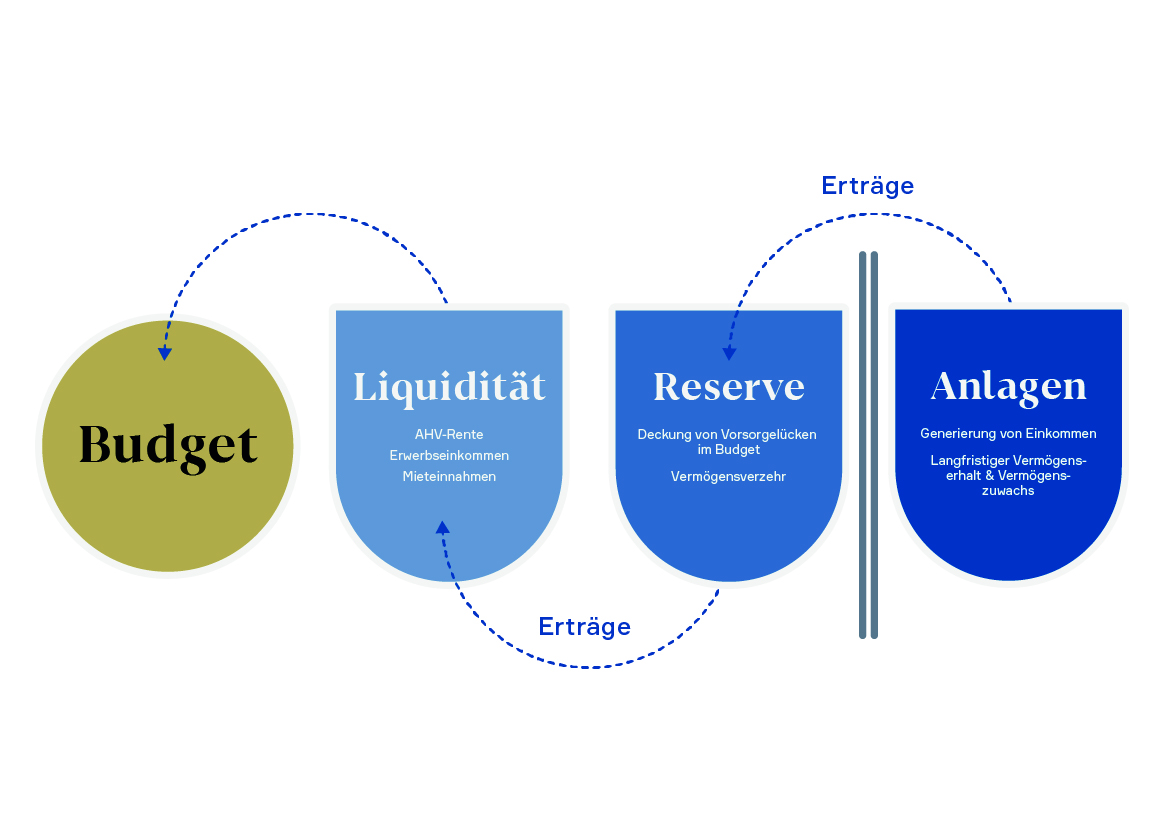
Die 3‑Topf-Strategie hilft dabei, Vorsorgevermögen sinnvoll nach Liquidität, Einkommen und langfristigem Wachstum zu strukturieren. Wer das Modell frühzeitig für die eigene Situation durchdenkt, schafft eine gute Grundlage für fundierte Anlageentscheide im Ruhestand.
Topf 1 – Liquiditätstopf: In diesen Topf fliessen alle regelmässigen Einnahmen wie Erwerbseinkommen, Renten, Mieteinnahmen. Aus diesem Topf werden die laufenden Ausgaben bestritten.
Topf 2 – Reservetopf: Dieser Topf dient als Puffer bzw. Sicherheitstopf für den Fall, dass die Liquidität nicht ausreicht oder sich Ihre Anlagen in einer ungünstigen Marktphase befinden. So müssen Sie Ihre Aktienpositionen nicht zu ungünstigen Konditionen verkaufen und können Ihr Ziel trotzdem erreichen. Es ist so strukturiert, dass über das Geld sofort oder kurzfristig verfügt werden kann. Dazu werden Sparkonten, Call-Konten sowie kurz- bis mittelfristige Festgelder eingesetzt. Je nachdem, was angesichts des Zinsniveaus Sinn macht.
Topf 3 – Anlagetopf: Dieser Topf hat die Aufgabe, für Sie zu arbeiten und jährliche Erträge zu erwirtschaften bzw. auf das gewünschte Ziel anzuwachsen, um dann den Reservetopf zu füllen bzw. bei Bedarf zur Deckung der Ausgaben entnommen werden zu können. Wichtig ist hier, dass auch bei den Anlagen genügend Puffer in der Risikobereitschaft eingeplant wird.
Ein Praxisbeispiel
Bei einem Pensionskassen Kapitalbezug hat der Kunde meist folgendes Ziel vor Augen: Sein freies Kapital soll für ihn arbeiten, denn er muss oder möchte von den Erträgen seiner Wertschriften leben. Ein Vermögenszuwachs mit regelmässigen jährlichen Dividenden- und Zinszahlungen soll zur Deckung seiner Ausgaben sein. Im Vermögensmanagement wäre also dann die AHV-Rente und weitere Rentenzahlungen etc. im Liquiditätstopf. Ein Teil des von der Pensionskasse ausbezahlten Geldes wird als Sicherheitsreserve im Reservetopf gehalten und der der andere Teil kann dann angelegt werden.
Vorteile einer Vermögensverwaltung bei Tareno
Kapitalbezug
Spezielle Vorteile bei Freizügigkeitsvermögen
Professionelle Verwaltung von freiem Vorsorgekapital
Die Anlage von Vorsorgekapital erfordert mehr als die Auswahl einzelner Anlagen. Entscheidend sind eine klare Strategie, laufende Betreuung und eine Planung, die auf Ihre persönliche Situation abgestimmt ist.
Unser Ansatz bei Tareno umfasst:
- Analyse Ihrer gesamten Vermögens- und Einkommenssituation
- Unterstützung beim Entscheid zwischen Rente und Kapitalbezug
- Individuelle Anlagestrategien für den Ruhestand
- Fokus auf Rendite, Sicherheit und Kosten
- Laufende Begleitung durch persönliche Ansprechpartner
- Unabhängige Vermögensverwaltung ohne eigene Produkte
- Ihr Vermögen bleibt bei Ihrer bestehenden Bank
Der Kapitalbezug eröffnet neue Möglichkeiten, bringt aber auch Verantwortung mit sich. Eine professionelle Begleitung hilft dabei, Chancen zu nutzen, Risiken zu kontrollieren und das Vorsorgevermögen langfristig optimal einzusetzen.
Erfahren Sie mehr über unsere Beratungslösungen
Vorsorgelösungen
Vermögensverwaltungsmandat