Brunetti View: Bemerkenswert leistungsfähige Schweizer Wirtschaft
Industrie gewinnt nach langer Durststrecke wieder an Dynamik
Insbesondere die Industrie scheint nach sehr langer Durststrecke im Jahresverlauf etwas an Dynamik zu gewinnen. Für 2027 wird denn auch allgemein von einem leicht höheren Wachstum ausgegangen. Der grösste makroökonomische Problembereich scheint mir im Moment die Inflationsentwicklung zu sein; nicht in der Schweiz, aber bei ihren wichtigsten Handelspartnern. Der Inflationsschub nach der Pandemie konnte zwar mit zu später, aber dann doch entschlossener geldpolitischer Reaktion eingedämmt werden. Sowohl den USA als auch dem Euroraum gelang es in der Folge aber nicht, die Kerninflation (Inflation ausgenommen die volatilen Energie- und Nahrungsmittelpreise) unter die ominösen 2% zu senken. Das signalisiert eine nach wie vor jenseits der Preisstabilität liegende Inflationstendenz.
Der jüngste Anstieg insbesondere der Erdölpreise hat nun zu einer deutlich höheren Inflation geführt. Und weil es nicht wirklich gelungen war, die Kerninflation zu senken, findet dieser Anstieg in einem Umfeld erhöhter Inflationserwartungen statt, was die Entstehung von Lohn-Preis-Spiralen und damit einer nachhaltigen Inflationsdynamik begünstigt. Wollen die EZB und vor allem die Fed diese Dynamik brechen, müssten sie rasch mit mehreren Zinserhöhungsschritten reagieren. Angesichts der Erwartungen des US-Präsidenten an seinen neu ernannten Fed-Chef Kevin Warsh dürfte das insbesondere jenseits des Atlantiks äusserst schwierig sein. Mit einem raschen Rückgang der Inflationsdynamik vor allem in den USA ist deshalb in naher Zukunft nicht zu rechnen. Angesichts der markanten Inflationsdifferenzen dürfte das ohne starke Gegenreaktion der SNB in den kommenden Monaten zu einer weiteren nominalen Stärkung des Schweizer Frankens beitragen, ohne dass dadurch die preisliche Wettbewerbsfähigkeit der Schweizer Wirtschaft tangiert wäre (unveränderter realer Wechselkurs).
Sind die Schweizer in den letzten Jahren wirklich reicher geworden?
Ich möchte aber einen anderen, erfreulicheren Aspekt zum Hauptthema dieser «View» machen. Und zwar geht es um eine Frage, die auch in der hitzigen Diskussion um die 10-Millionen-Initiative immer wieder aufgebracht wurde und die sicher auch die kommende Auseinandersetzung um die EU-Politik prägen wird. Sind die Schweizer in den letzten Jahren wirklich reicher geworden oder hatten wir nur ein sogenanntes Wachstum «in die Breite», welches das pro-Kopf-Einkommen unberührt lässt? Das SECO hat vor kurzem aufschlussreiche Daten veröffentlicht, die es erlauben, dieser Frage fundierter nachzugehen.
Klarer Wohlstandsvorsprung…
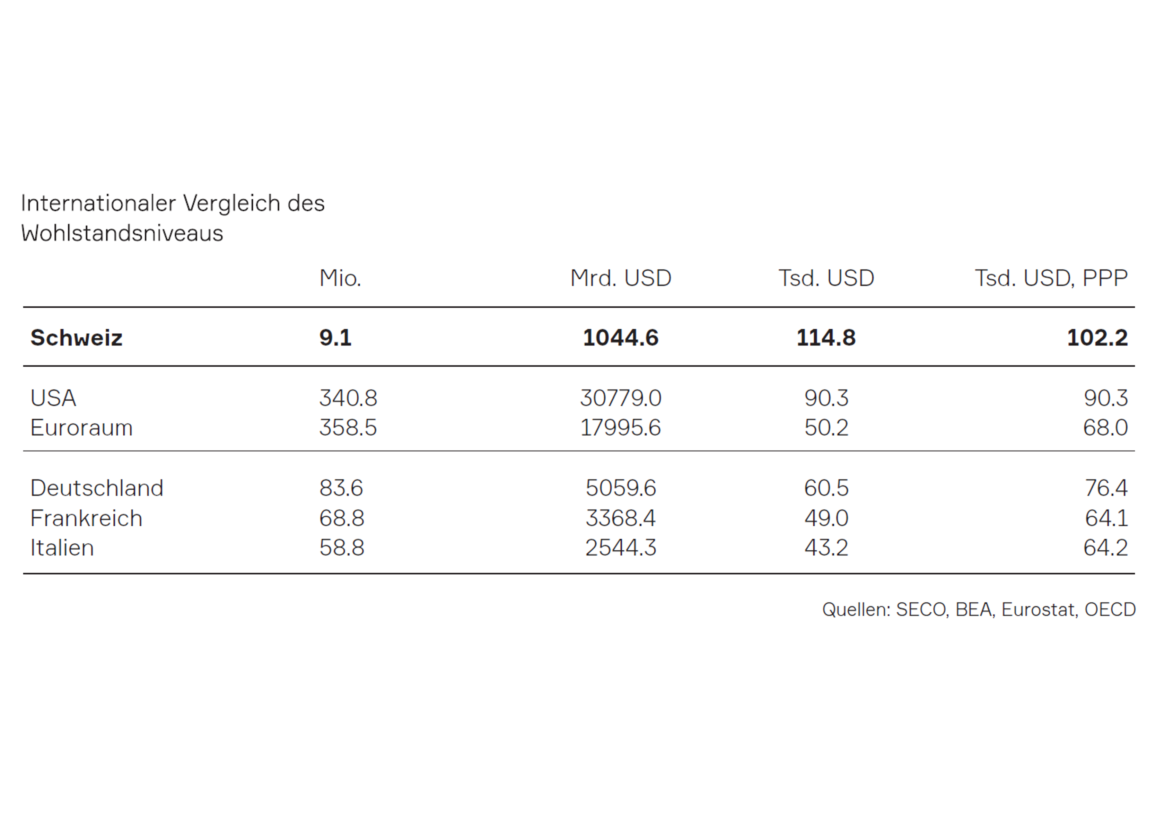
Wie reich sind wir heute im Vergleich mit wichtigen anderen Industrieländern? Um das zu beantworten, müssen wir die untenstehende Tabelle aus der SECO-Publikation Schritt für Schritt durchgehen. Die Schweiz wird hier für das Jahr 2025 mit den USA, dem gesamten Euroraum sowie den drei grössten Ländern des Euroraums verglichen. Die meisten würden wohl – bevor sie diese Tabelle konsultieren – vermuten, dass die Schweiz etwas reicher als die Euroländer ist, aber eher weniger reich als die in den letzten Jahrzehnten hochgelobten USA. Die erste Spalte der Tabelle zeigt die Bevölkerungszahl dieser Länder und die zweite ihr zu laufenden Wechselkursen in Dollar umgerechnetes Bruttoinlandprodukt (BIP). Teilt man das BIP durch die Bevölkerungszahl, erhält man in der dritten Spalte das BIP pro Kopf in Tausend US-Dollars; das ist das zentrale Mass, mit dem normalerweise der Wohlstand zwischen Industrieländern verglichen wird. Es spricht eine deutliche Sprache. Die Schweiz ist gemessen an diesem Indikator mehr als doppelt so reich wie Frankreich oder Italien und auch Deutschland ist weit abgehängt.
… und nach wie vor dynamische Entwicklung
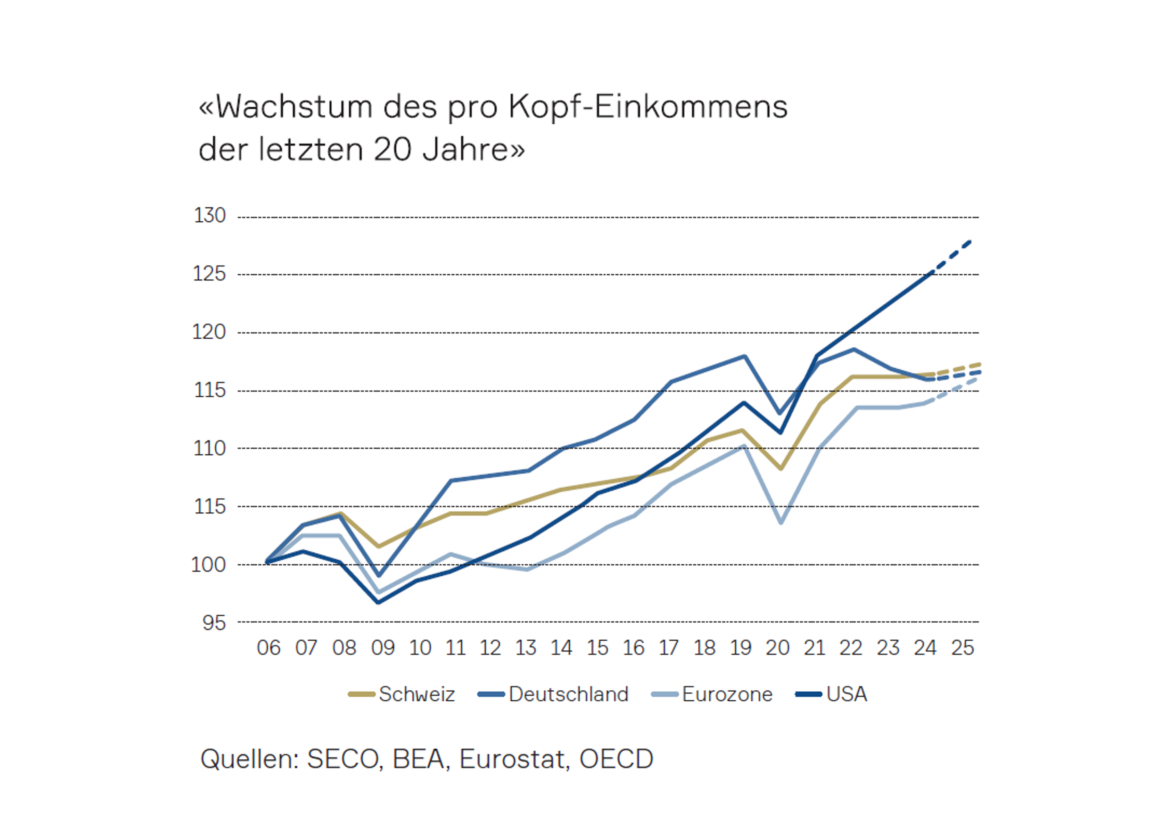
Mit der Grafik «Wachstum des pro Kopf-Einkommens der letzten 20 Jahre» wenden wir uns jetzt der Wachstumsentwicklung zu.
Sie zeigt für eine ähnliche Ländergruppe die Entwicklung des pro Kopf Einkommens mit einem Index mit dem Jahr 2006 als Basis. Man sieht, dass die Schweiz ein ähnlich hohes Wachstum hatte wie Deutschland oder der gesamte Euroraum und ein leicht tieferes als die USA. Die Grafik widerspricht der These eines reinen «Wachstums in die Breite» deutlich, weil da die Kurve flach sein müsste. Wie bemerkenswert die Schweizer Performance war, macht die Kombination mit der Analyse der vorherigen Tabelle klar. Die Schweiz war schon im Ausgangspunkt das mit Abstand reichste der betrachteten Länder und ist von der Spitze aus nochmals gleich stark gewachsen. Die ökonomische Theorie und die meisten empirischen Ergebnisse sagen in der Regel Konvergenz voraus, das heisst, dass reiche, vergleichbare Länder eigentlich tiefere Wachstumsraten haben sollten als ärmere. Die Schweiz ist so erfolgreich, dass ihre Performance der letzten 20 Jahre dieser ökonomischen Regel widerspricht. Die in dieser Zeit dynamischere Entwicklung der USA muss im Übrigen etwas relativiert werden, da die unverantwortlich steigenden Staatsschulden signalisieren, dass hier die übermässig aufgeblähte staatliche Nachfrage einen ungesunden Boom befeuert haben dürfte.
Die Kombination aus hervorragenden Standortbedingungen, vernünftiger Wirtschaftspolitik und international erfolgreichen Unternehmen in sehr unterschiedlichen Branchen hat dafür gesorgt, dass die Schweiz in den turbulenten letzten Jahrzehnten wirtschaftlich sehr erfolgreich war. Es gibt wenige Gründe, die wirtschaftspolitischen Kernelemente dieses Erfolgsmodells in Frage zu stellen.
Erfahren Sie mehr über unsere Expertise
Anlageberatung
Sie suchen eine Vermögensverwaltung, die Verantwortung übernimmt und gleichzeitig den persönlichen Austausch auf Augenhöhe pflegt? In der Anlageberatung von Tareno verbinden wir professionelle Expertise mit individueller Betreuung.
Beirat Prof. Dr. Aymo Brunetti
Unser Beirat Prof. Dr. Aymo Brunetti informiert unsere Kundenberater und unser Anlagekomitee regelmässig über wichtige makroökonomische Entwicklungen. Seine Einschätzungen fliessen in die Anlagepolitik von Tareno ein und leisten damit einen wertvollen Beitrag zu unseren Anlageentscheidungen.
Verantwortlich
Simon Lutz
Chief Investment Officer
s.lutz@tareno.ch
Disclaimer
Die Ausführungen und Angaben in dieser Publikation wurden von der Tareno AG nach bestem Wissen, teilweise aus externen (öffentlich zugänglichen) Quellen, welche die Tareno AG als zuverlässig beurteilt, ausschliesslich zu Informationszwecken zusammengestellt. Diese Publikation ist nicht das Ergebnis einer Finanzanalyse. Die Tareno AG und ihre Mitarbeiter haften nicht für falsche oder unvollständige Informationen sowie aus der Nutzung von Informationen und der Berücksichtigung von Meinungsäusserungen entstehende Verluste oder entgangene Gewinne. Die Ausführungen und Angaben begründen weder eine Anwerbung oder Aufforderung noch ein Angebot oder eine Empfehlung zum Erwerb oder Verkauf irgendwelcher Anlageinstrumente oder zur Vornahme sonstiger Transaktionen.
Ebenso stellen sie keinen konkreten Anlagevorschlag oder eine sonstige Beratung bezüglich rechtlicher, steuerlicher oder anderer Fragen dar. Eine positive Rendite einer Anlage in der Vergangenheit stellt keine Garantie für eine positive Rendite in der Zukunft dar. Die hier gemachten Ausführungen, Angaben und geäusserten Meinungen sind nur zum Zeitpunkt der Erstellung dieses Dokuments aktuell und können sich jederzeit ändern.
Eine Vervielfältigung oder Reproduktion dieser Publikation, auch auszugsweise, ist ohne schriftliche Einwilligung der Tareno AG nicht gestattet. Die „Richtlinien zur Sicherstellung der Unabhängigkeit der Finanzanalyse“ der Schweizerischen Bankiervereinigung finden keine Anwendung. [Bilder: IStock, Shutterstock, Pixabay, Unsplash. Originale: Marijke Vosmeer, Charts: Tareno AG]