Cashflow: Was nach dem Wachstum übrig bleibt
Gewinn ist nicht gleich Cashflow
Zwischen Gewinn und Geldzufluss können erhebliche Unterschiede bestehen. Umsätze werden teils vor Zahlung verbucht, Lagerbestände müssen vorfinanziert werden. Aktienvergütungen belasten den Gewinn ohne unmittelbaren Mittelabfluss.
Der freie Cashflow, der operative Cashflow abzüglich der Investitionen, zeigt, wie viel Geld für Dividenden, Aktienrückkäufe, Schuldentilgung oder Übernahmen verfügbar ist. Doch auch diese Kennzahl ist kein unverfälschter «Fakt»: Zahlungszeitpunkte, Lieferantenfinanzierungen und Veränderungen im Betriebskapital können sie vorübergehend beeinflussen. Deshalb betrachten wir die Entwicklung über einen längeren Zeitraum.
Wann ein negativer Cashflow zum Warnsignal wird
Ein negativer freier Cashflow ist nicht automatisch schlecht. Investiert ein Unternehmen in neue Kapazitäten, gibt es heute Geld aus, um künftig höhere Erträge zu erzielen. Entscheidend ist, ob die erwartete Rendite angemessen ist und ob das Unternehmen die Zeit bis zu den Rückflüssen finanziell überbrücken kann.
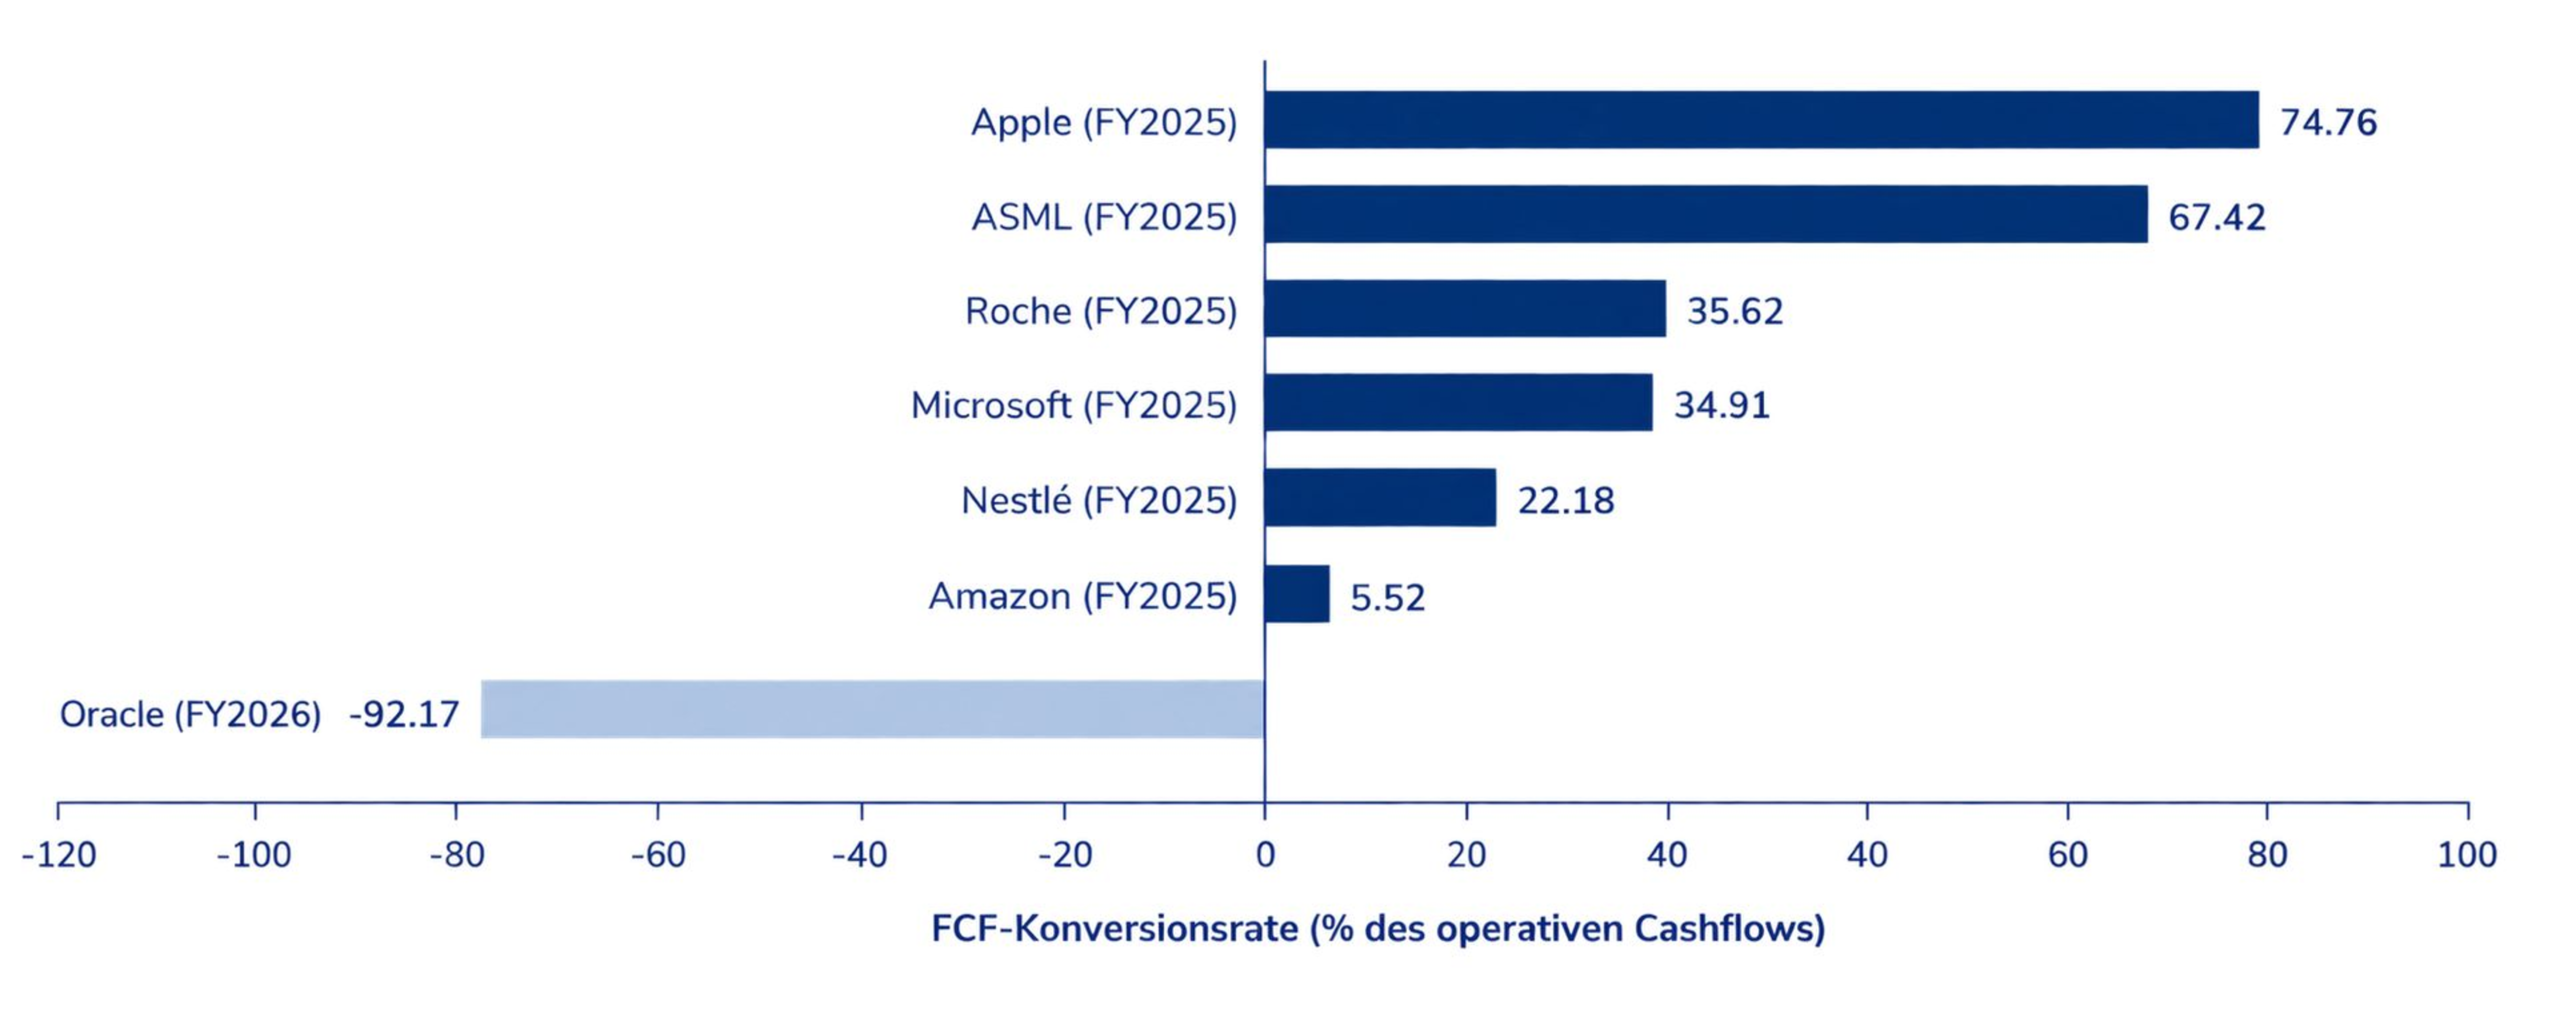
Ein aktuelles Beispiel ausserhalb unserer Mandate ist Oracle. Das Unternehmen zeigt, weshalb wir bei stark steigenden Investitionen, negativem freien Cashflow und zunehmender Verschuldung vorsichtig sind. Im Geschäftsjahr 2026 stiegen die Investitionen auf rund USD 56 Mrd., während der operative Cashflow knapp USD 32 Mrd. betrug. Der freie Cashflow lag damit bei einem Minus von rund USD 24 Mrd.
Gleichzeitig zahlte Oracle fast USD 6 Mrd. an Dividenden aus und stellte Aktienrückkäufe weitgehend ein. Die Finanzierungslücke wurde unter anderem mit neuen Schulden geschlossen. Im Juli senkte S&P das Kreditrating auf BBB‑, die niedrigste Stufe innerhalb des Investment-Grade-Bereichs.
Dem steht ein Auftragsbestand von USD 638 Mrd. gegenüber. Die Nachfrage ist sichtbar, der daraus entstehende Cashflow liegt jedoch grösstenteils in der Zukunft. Verzögern sich Projekte oder fallen die Renditen tiefer als erwartet aus, bleiben hohe Schulden und langfristige Verpflichtungen bestehen. Solange unklar ist, wie rasch sich der Auftragsbestand in Cashflow verwandelt und wie stark die Verschuldung noch zunimmt, sehen wir von einem Engagement ab.
Worauf wir achten
In kapitalintensiven Wachstumsphasen prüfen wir vier Punkte: Wächst der operative Cashflow mit dem Umsatz? Welche Rendite erzielen die neu investierten Mittel? Können Investitionen aus eigener Kraft finanziert werden? Und wie widerstandsfähig bleibt die Bilanz, wenn sich Rückflüsse verzögern?
Massgeblich sind daher nicht allein die Investitionen, sondern auch deren Finanzierung und die Bilanzqualität.
Aktienrückkäufe: Die Aktienzahl entscheidet
Viele Unternehmen vergüten Mitarbeitende teilweise mit Aktien. Dadurch kann der Anteil der bestehenden Aktionäre verwässert werden. Rückkäufe schaffen erst dann Mehrwert, wenn sie diese Verwässerung mehr als ausgleichen und die Aktienzahl tatsächlich sinkt.
Bei Apple sank die verwässerte Aktienzahl 2025 um rund 2.6%. Bei Microsoft blieb sie trotz hoher Rückkäufe weitgehend stabil, weil ein erheblicher Teil die Aktienvergütungen ausglich. Bei Amazon stieg sie leicht an. Für Aktionäre zählt nicht die medienwirksame Rückkaufsumme, sondern ob ihr wirtschaftlicher Anteil am Unternehmen wächst.
Was dies für unsere Mandate bedeutet
Unsere Mandate kombinieren unterschiedliche Cashflow-Profile. Unternehmen wie Nestlé oder Roche verfügen über etablierte Geschäftsmodelle und finanzieren ihre Dividenden grundsätzlich aus laufenden Mittelzuflüssen. Bei Microsoft, Amazon und anderen Profiteuren des KI-Ausbaus akzeptieren wir höhere Investitionen, überprüfen aber laufend, ob Umsatz, operativer Cashflow und Kapitalrendite mitwachsen. Bei Oracle sehen wir diese Voraussetzungen derzeit nicht ausreichend erfüllt und sind deshalb nicht investiert.
Apple zeigt, wie hoher freier Cashflow über Rückkäufe bei den Aktionären ankommen kann. ABB, Schneider Electric und ASML profitieren als Ausrüster vom Investitionsboom, ohne die Rechenzentren selbst finanzieren zu müssen. Banken und Versicherungen beurteilen wir separat: Bei ihnen sind Kapitalgenerierung, regulatorische Kapitalquoten und Solvenz aussagekräftiger als der klassische freie Cashflow.
Entscheidend ist für uns nicht, ob der freie Cashflow in einem einzelnen Jahr sinkt. Wir wollen verstehen, weshalb er sinkt, welche Rendite die Investitionen erwarten lassen und wie viel finanzieller Handlungsspielraum verbleibt. Denn nachhaltiges Wachstum zeigt sich letztlich im Cashflow, der daraus für die Aktionäre entsteht.
Verantwortlich: Stefan Schütz, Head Equity Research, s.schuetz@tareno.ch
Herausgeber: Tareno AG, Gartenstrasse 56, 4052 Basel, Tel. +41 61 282 28 00, info@tareno.ch, www.tareno.ch. Wir freuen uns über Rückmeldungen zu unserer Publikation. Vorliegender Inhalt dient lediglich zu Informationszwecken. Die Publikation enthält weder Rechts- noch Anlageberatung oder Anlageempfehlungen und stellt auch kein Angebot beziehungsweise keine Aufforderung zur Tätigung einer Anlage dar. Bilder / Grafiken: Die Grafiken wurden von der Tareno AG aus öffentlichen Marktdaten gefertigt.
Haben Sie Fragen zu diesem Thema?
Unser Portfolio Management Team steht Ihnen für Erklärungen und Erläuterungen gerne zur Verfügung.
Erfahren Sie mehr über uns
Vermögensverwaltung
Publikationen