Healthcare ist nicht gleich Pharma: Welche Teilbereiche Anleger kennen sollten
Healthcare als Anlageuniversum: Mehr als nur Medikamente
Gerade in der Schweiz wird Healthcare als Anlagethema häufig mit dem Pharmasektor gleichgesetzt. Das ist verständlich: Mit Roche und Novartis befinden sich zwei der weltweit grössten Pharmakonzerne praktisch vor unserer Haustür und gehören seit Jahrzehnten zu den Schwergewichten des Schweizer Aktienmarkts.
Doch das Healthcare-Anlageuniversum ist wesentlich breiter. Gemäss der international etablierten GICS-Klassifikation umfasst der Sektor sechs Teilbereiche: Pharmaceuticals, Biotechnology, Health Care Equipment & Supplies, Health Care Providers & Services, Life Sciences Tools & Services und Health Care Technology.
Im MSCI World Health Care entfallen auf Pharma und Biotechnologie zusammen rund 64% der Marktkapitalisierung. Die übrigen 36% sollten Anleger jedoch nicht ausser Acht lassen. Sie umfassen Geschäftsmodelle mit teilweise deutlich anderen und oftmals komplementären Risiko‑, Wachstums- und Ertragseigenschaften.
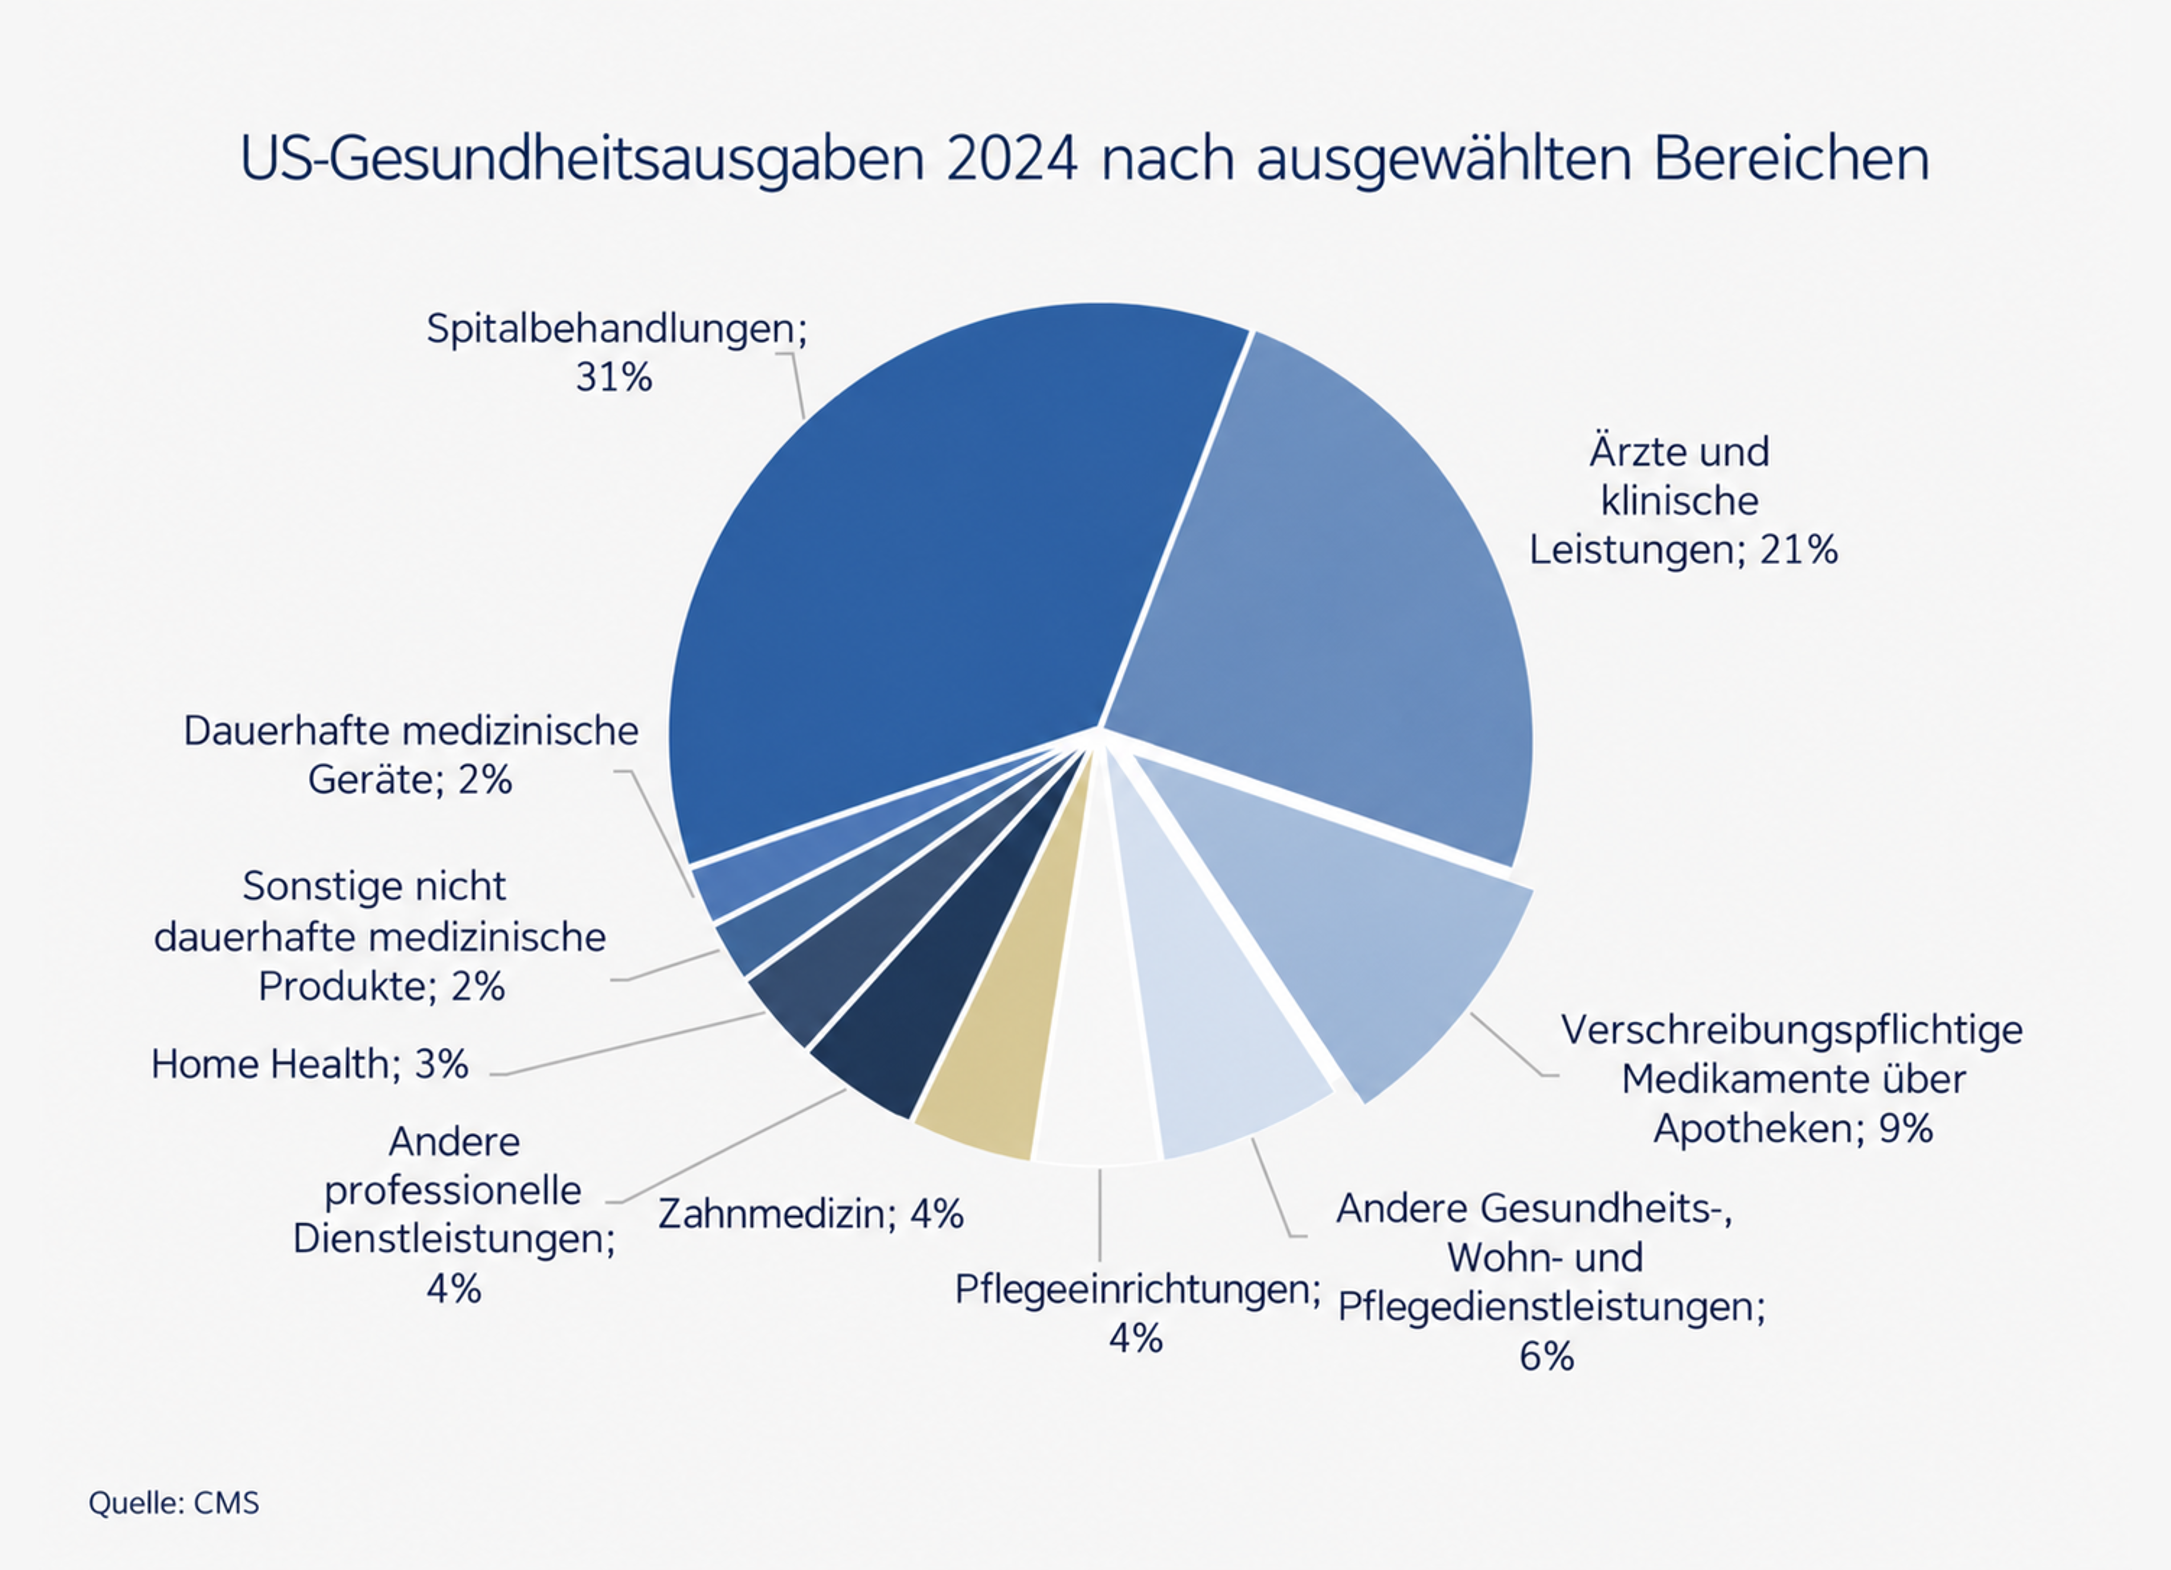
Ein Blick auf die Gesundheitsausgaben zeigt, wie breit der Sektor tatsächlich ist
Besonders detaillierte Daten zum Gesundheitsmarkt liefern die Centers for Medicare & Medicaid Services (CMS), eine Behörde des US-Gesundheitsministeriums. 2024 wurden in den USA rund 5,3 Billionen US-Dollar für Gesundheit ausgegeben, was rund 18% der gesamten Wirtschaftsleistung entspricht.
Davon entfielen lediglich 9% auf verschreibungspflichtige Medikamente, die über Apotheken abgegeben wurden. Deutlich grössere Kostenblöcke waren Spitalbehandlungen mit 31% sowie ärztliche und klinische Leistungen mit 21%. Hinzu kamen unter anderem Pflegeeinrichtungen, Zahnmedizin, ambulante Pflege und medizinische Hilfsmittel.
Der Blick über die USA hinaus zeigt zudem einen langfristigen strukturellen Trend: Mit steigendem Wohlstand nehmen in der Regel auch die Gesundheitsausgaben pro Kopf zu. Besonders in aufstrebenden Volkswirtschaften dürfte der Ausbau der medizinischen Versorgung deshalb langfristig für zusätzliche Nachfrage sorgen.
Healthcare geht weit über Pharma hinaus
Pharma und Biotechnologie entwickeln therapeutische Wirkstoffe. Traditionell wurden als Pharmaunternehmen vor allem Firmen bezeichnet, deren Medikamente auf chemisch synthetisierten Wirkstoffen basieren. Biotechnologieunternehmen entwickeln dagegen Therapien auf Basis biologischer Systeme, beispielsweise Zellen, Proteinen oder Genen.
Diese Unterscheidung verwischt jedoch zunehmend. Roche etwa gehört heute gleichzeitig zu den weltweit grössten Pharmaunternehmen und zu den bedeutendsten Biotechnologieunternehmen.
Health Care Equipment & Supplies (MedTech) umfasst unter anderem Implantate, chirurgische Instrumente, Diagnostikgeräte, Diabetestechnologien und Operationsroboter. Schweizer Beispiele sind Straumann, Sonova und Alcon.
Charakteristisch für MedTech ist, dass Innovation häufig schrittweise erfolgt: Ein Implantat oder ein chirurgisches System wird über viele Produktgenerationen hinweg kontinuierlich verbessert. Gerade diese technische und mechanische Natur der Produkte schafft fortlaufende Innovationsmöglichkeiten. Unsere Erfahrung zeigt, dass nicht nur bahnbrechende Entwicklungen, sondern auch die kontinuierliche Weiterentwicklung bestehender Medizintechnik ein wichtiger Wachstumstreiber der Branche ist.
Health Care Providers & Services umfasst unter anderem Spitäler, Pflegeanbieter, Labordienstleister, Distributoren und Krankenversicherungen. Ein Schweizer Beispiel ist Galenica als Medikamentendistributorin und Betreiberin von Apotheken. International gehören auch grosse Krankenversicherer und Spitalgruppen zu diesem Segment.
Hier spielen Faktoren wie Auslastung, Personalkosten, Vergütungssysteme und operative Effizienz eine wesentlich grössere Rolle als etwa Patente oder klinische Studien.
Life Sciences Tools & Services sind zu einem grossen Teil Zulieferer der Biopharmaindustrie. Sie liefern Instrumente, Verbrauchsmaterialien sowie Forschungs- und Produktionsdienstleistungen an Pharma- und Biotechnologieunternehmen. In der Schweiz gehören beispielsweise Lonza, Bachem und Tecan in dieses Umfeld.
Health Care Technology umfasst Software, Datenplattformen und IT-Dienstleistungen speziell für Ärzte, Spitäler und andere Healthcare-Unternehmen. Ein international bekanntes Beispiel ist Veeva Systems.
Eine Besonderheit des Gesundheitswesens bleibt dabei die starke Fragmentierung und Sensitivität medizinischer Daten. Gerade das macht die Digitalisierung gleichzeitig besonders attraktiv und anspruchsvoll.
Gleiche langfristige Treiber, aber unterschiedliche Geschäftsmodelle
Fast alle Healthcare-Bereiche profitieren langfristig von mehreren strukturellen Wachstumstreibern:
- Bevölkerungsalterung: Mit zunehmendem Alter nehmen viele Erkrankungen zu und damit auch der Bedarf an medizinischer Behandlung.
- Veränderte Lebensgewohnheiten: Übergewicht, Diabetes und andere chronische Erkrankungen erhöhen weltweit den Behandlungsbedarf.
- Wachsende Mittelschicht in Schwellenländern: Mit steigendem Wohlstand verbessern sich der Zugang zur medizinischen Versorgung und die finanziellen Möglichkeiten, Gesundheitsleistungen in Anspruch zu nehmen.
- Digitalisierung und Innovation: Neue Medikamente, Medizintechnologien und digitale Lösungen ermöglichen es, Krankheiten besser oder erstmals wirksam zu behandeln und bestehende Therapien effizienter zu gestalten.
Trotz dieser gemeinsamen Wachstumstreiber unterscheiden sich die Investmentcharakteristiken der einzelnen Subsektoren erheblich.
Ein erfolgreiches Medikament kann beispielsweise Milliardenumsätze erzielen. Gleichzeitig können ein auslaufender Patentschutz, Konkurrenzprodukte oder enttäuschende klinische Studiendaten den wirtschaftlichen Wert eines Pharma- oder Biotechunternehmens und damit auch dessen Aktienkurs stark beeinflussen.
Bei einem MedTech-Unternehmen verteilt sich das Wachstum dagegen häufig auf eine Vielzahl von Produkten, Produktgenerationen und medizinischen Eingriffen. Gleichzeitig kann ein erfolgreich etabliertes System langfristige Wettbewerbsvorteile schaffen, etwa durch eine grosse installierte Basis, Schulungen, Software oder wiederkehrende Verbrauchsmaterialien.
Life-Sciences-Unternehmen hängen wiederum stärker von den Forschungs- und Investitionsbudgets ihrer Pharma- und Biotechkunden ab. Bei Spitälern und Krankenversicherungen spielen dagegen Faktoren wie Personalkosten, Auslastung und regulatorisch bestimmte Vergütungssysteme eine grössere Rolle.
Aufgrund dieser unterschiedlichen Geschäftsmodelle und Risikotreiber können sich die einzelnen Healthcare-Subsektoren an der Börse über Jahre sehr unterschiedlich entwickeln.
Worauf sollten Anleger achten?
Einer der häufigsten Fehler besteht darin, Healthcare als einheitliches Investmentthema zu betrachten. Ein Pharmakonzern, ein Hersteller von Herzkathetern, ein Krankenversicherer und ein Anbieter von Laborinstrumenten gehören zwar alle zum Gesundheitssektor, ihre Geschäftsmodelle und finanziellen Charakteristiken unterscheiden sich jedoch erheblich.
Für Anleger lohnt es sich deshalb, bei jedem Unternehmen insbesondere drei Fragen zu stellen:
-
Wovon hängt das Wachstum ab?
-
Wie gut vorhersehbar sind Umsatz und Cashflow?
-
Welche Ereignisse können die Investmentthese grundlegend verändern?
Für uns ist genau das der entscheidende Punkt: Healthcare ist als Anlageuniversum zu breit, um es auf Pharma zu reduzieren.
Pharma bietet hohe Margen und starke Innovationschancen, ist aber gleichzeitig mit Patent- und Entwicklungsrisiken verbunden. MedTech-Unternehmen können über installierte Systeme und wiederkehrende Verbrauchsmaterialien attraktive und gut vorhersehbare Geschäftsmodelle aufbauen. Life Sciences Tools ermöglichen eine Beteiligung an Forschung und Innovation, ohne das volle klinische Risiko eines einzelnen Medikaments zu tragen. Providers & Services sowie Health Care Technology bringen wiederum andere Umsatztreiber und Risikoprofile in ein Portfolio ein.
Diversifikation innerhalb von Healthcare bedeutet deshalb nicht nur, in mehrere Unternehmen zu investieren. Entscheidend ist vielmehr, unterschiedliche Geschäftsmodelle, Wachstumstreiber und Risiken miteinander zu kombinieren.
Fazit: Healthcare-Aktien differenziert beurteilen
Healthcare ist weit mehr als Pharma. Der Sektor umfasst eine aussergewöhnlich breite Palette von Geschäftsmodellen.
Gerade diese Bandbreite macht den Healthcare-Sektor besonders spannend, erfordert jedoch fundierte Expertise. Wer die unterschiedlichen Geschäftsmodelle sowie ihre wissenschaftlichen, regulatorischen und wirtschaftlichen Treiber versteht, kann Chancen und Risiken fundiert einordnen.
Mehr über die Expertise von Tareno im Healthcare Sektor erfahren Sie auf unserer Webseite.
Erfahren Sie mehr über uns.
Weitere Finanz-Ratgeber entdecken
Vertiefen Sie Ihr Wissen mit unseren Analysen und Fachbeiträgen rund um das Thema Vermögensverwaltung und Geldanlage.
Tareno Fonds kennenlernen
Erfahren Sie mehr über unsere vielfältigen Aktienfonds und unsere langjährige Expertise im Asset Management.