Der Zollstreit geht in die nächste Runde
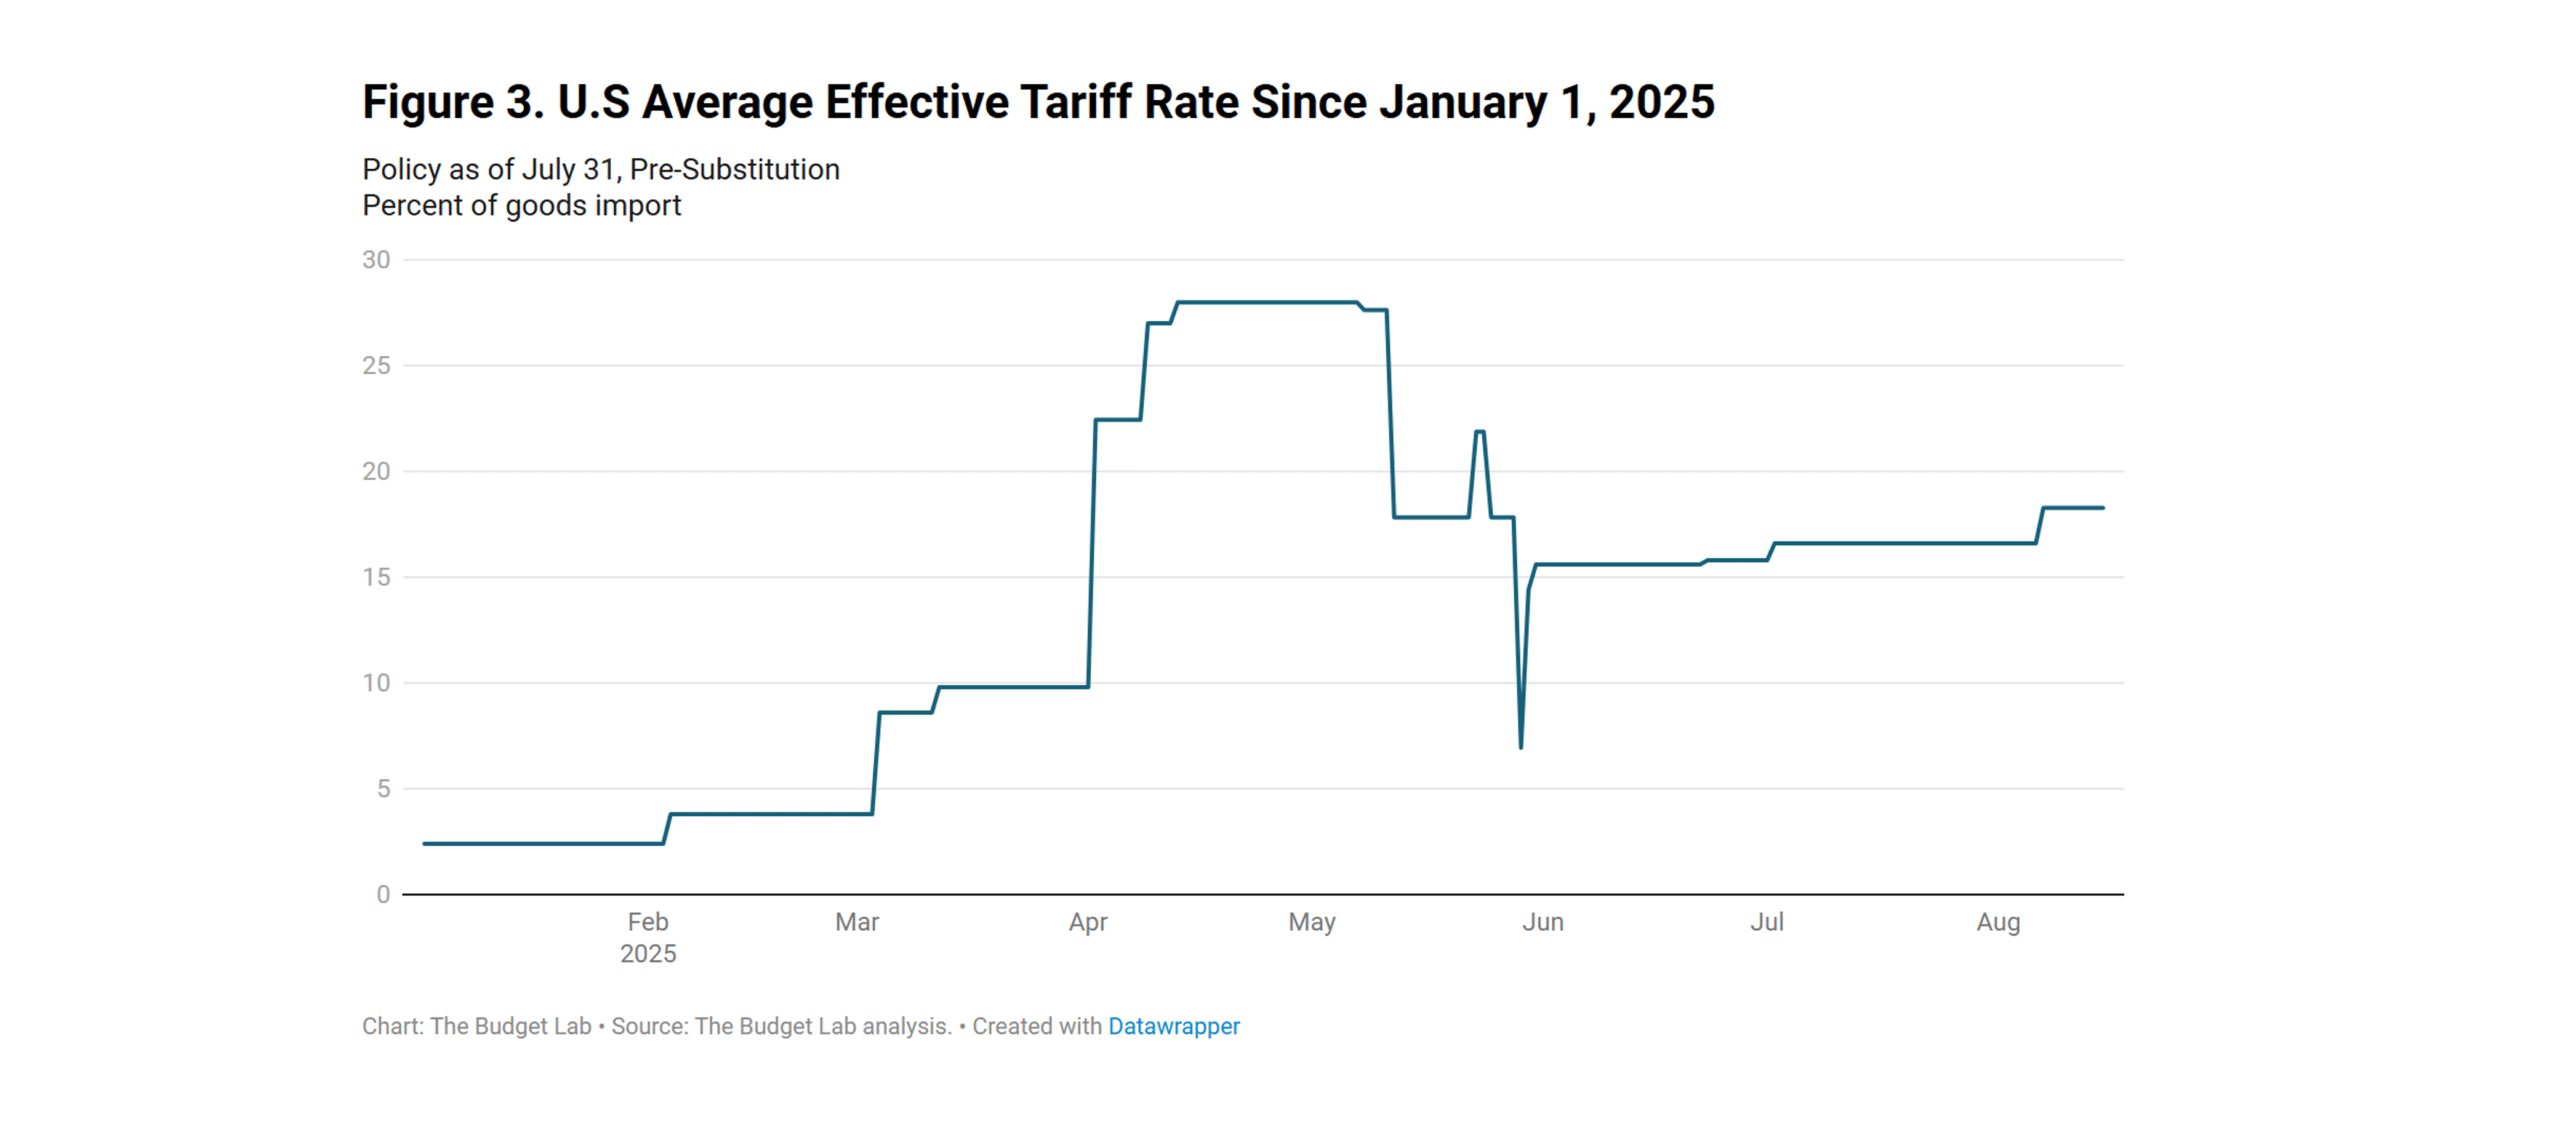
Vor vier Monaten überraschte der US-Präsident Donald Trump mit der Einführung sogenannter „Reziproken“ Zölle, was umgehend zu massiven Reaktionen an den Finanzmärkten führte. Die Angst vor einem eskalierenden Handelskonflikt und einem konjunkturellen Abschwung war deutlich spürbar. Nach einer Woche folgte das Zurückrudern: Am 9. April wurden die Zölle für viele Länder auf 10 % gesenkt, für China folgte dieser Schritt einen Monat später. Die Märkte atmeten auf, und erste bilaterale Einigungen mit Ländern wie dem Vereinigten Königreich (10 %), Südkorea, Japan sowie der EU (alle 15 %) sorgten für vorsichtigen Optimismus hinsichtlich eines glimpflichen Ausgangs des Handelskriegs und eines Abschlusses des leidigen Zoll-Themas.
Doch am 31. Juli schlug die US-Regierung erneut einen konfrontativen Kurs ein. Die Zölle wurden für einige Länder deutlich erhöht, darunter 25% für Indien, 35% für Kanada und 39% für die Schweiz. Laut dem Budget Lab der Yale University steigen damit die gewichteten durchschnittlichen US-Zollsätze auf etwa 18%.
Finanzmärkte unter Druck
Die neuen Zolldrohungen trugen zu den weltweiten Kursverlusten an den Aktienmärkten von 2–3% am 1. August bei. Auch der Schweizer Markt dürfte nach dem Nationalfeiertag am Montag mit deutlichen Abgaben eröffnen. Neben den neuen Handelsbarrieren trugen auch enttäuschende US-Arbeitsmarktdaten zur Verunsicherung bei. Hinzu kommt, dass die Federal Reserve durch den Zollstreit in ihrer geldpolitischen Flexibilität eingeschränkt wird. Notenbankchef Jerome Powell hielt zuletzt dem Druck aus dem Weissen Haus stand und beliess die Leitzinsen unverändert.
Wie geht es weiter?
Die neuen Zollankündigungen dürften primär als Verhandlungstaktik zu verstehen sein. Die Erfahrung der letzten Monate zeigt, dass nach einer kurzfristigen Eskalation die effektiven Zölle meist in einer Bandbreite von 10–20 % eingeführt wurden. Wir erwarten, dass auch die Schweiz eine Einigung erzielt und letztlich in diesem Bereich landen wird – womöglich bevor die Zölle von 39% in Kraft treten.
Wir gehen weiterhin davon aus, dass die US-Zölle in dieser Bandbreite das globale Wachstum zwar dämpfen, jedoch nicht zum Stillstand bringen werden. Die allermeisten betroffenen Unternehmen werden die Zusatzkosten mittelfristig an die US-Konsumenten weiterreichen können.
Positive Impulse nicht übersehen
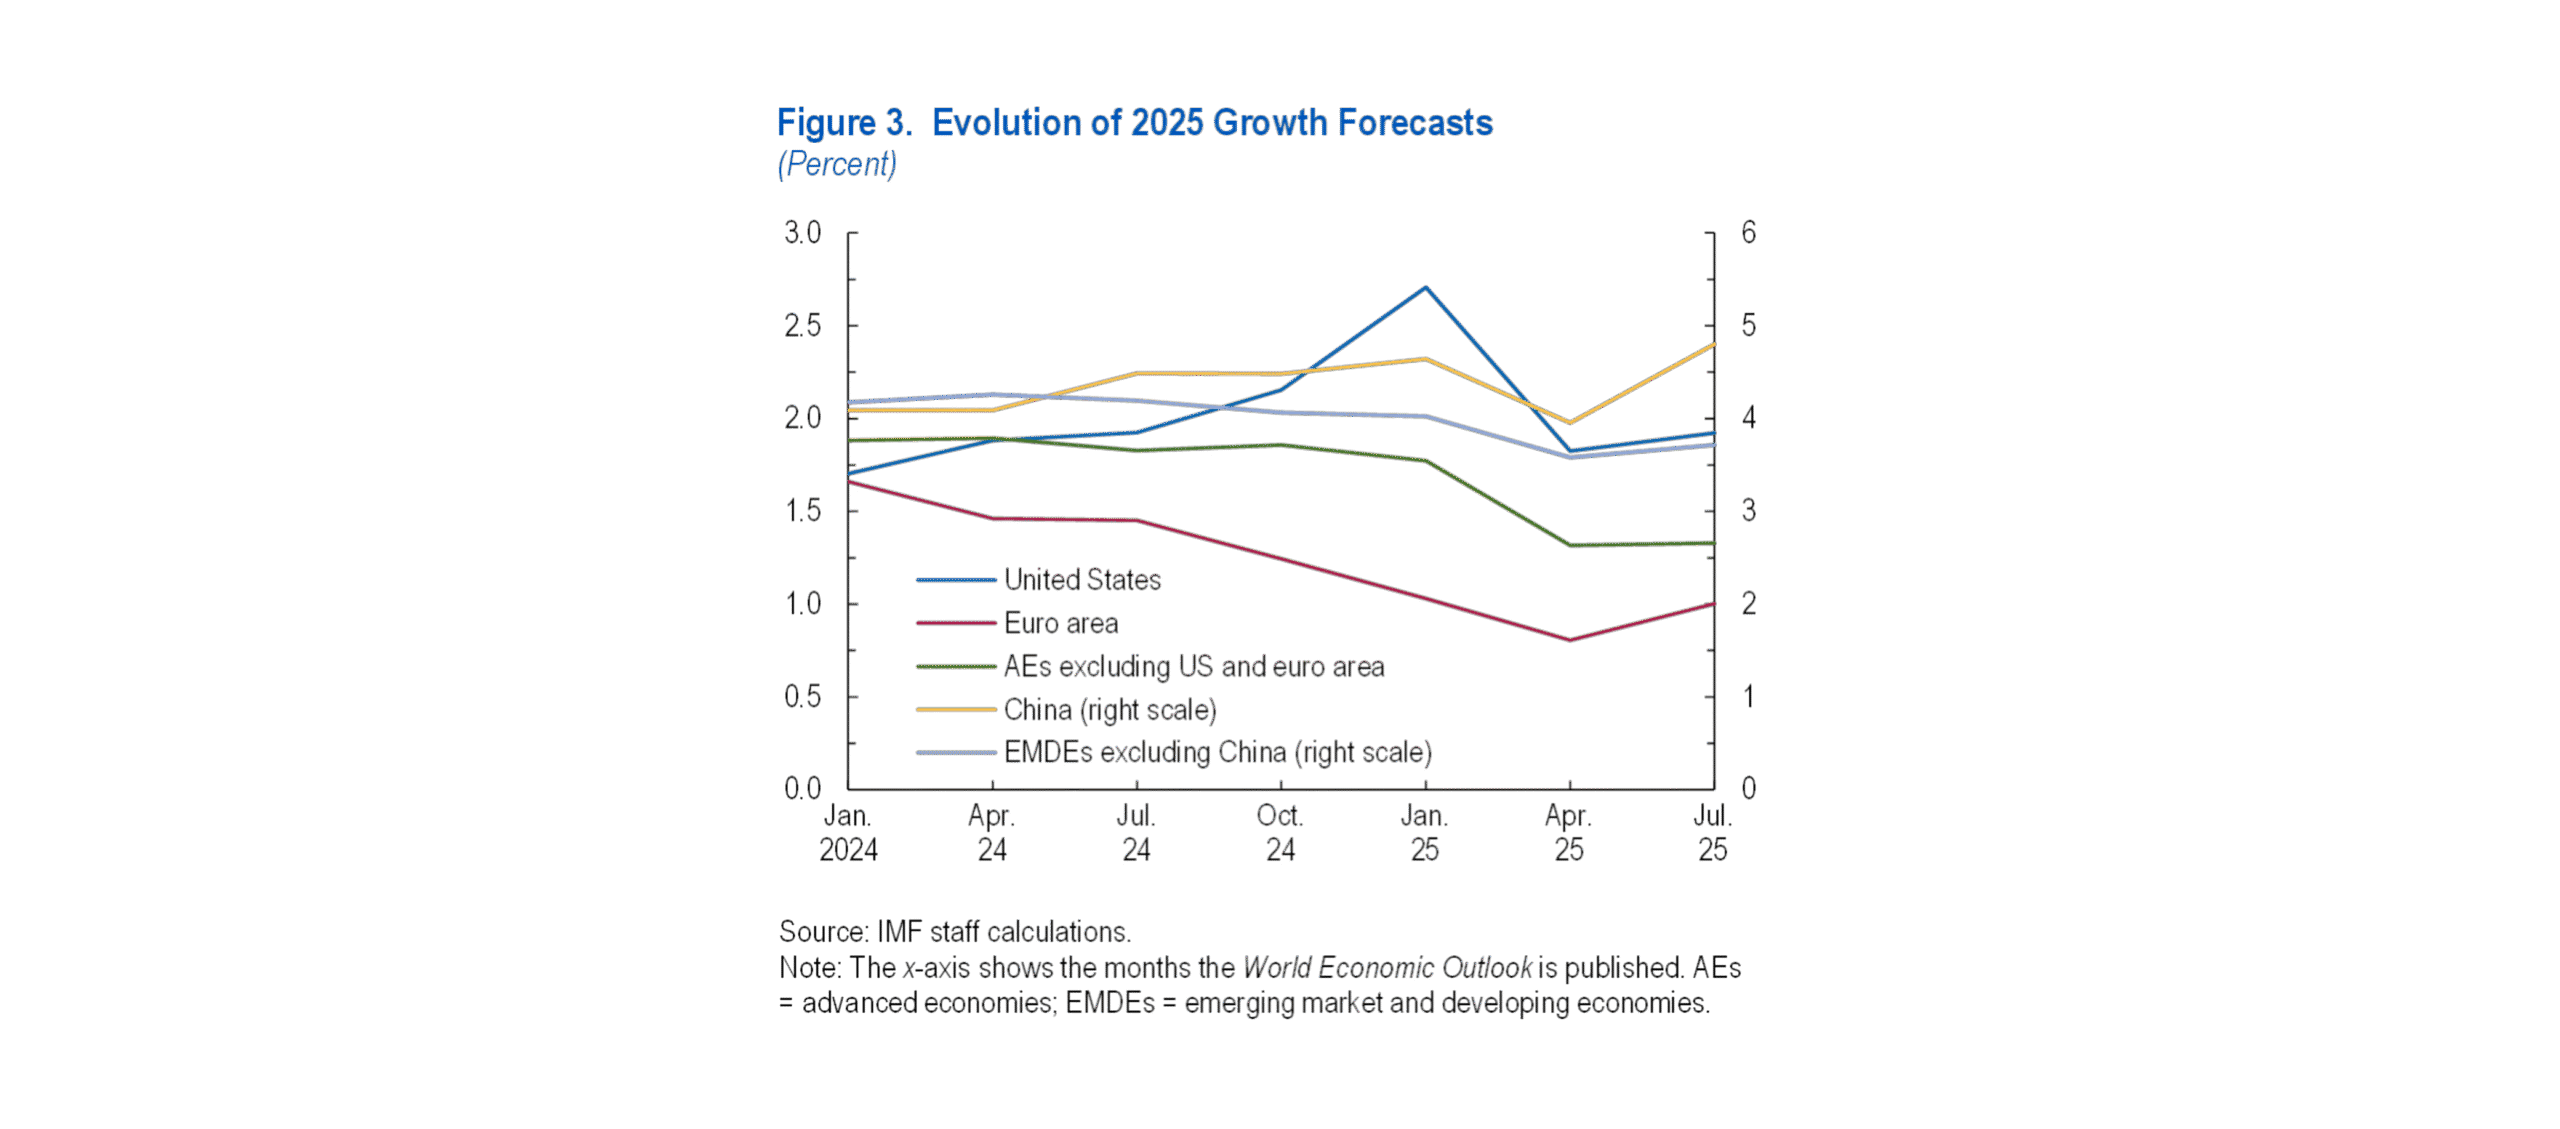
Trotz der Unsicherheit rund um den Zollkonflikt gibt es auch Lichtblicke: Der Internationale Währungsfonds hat jüngst seine globalen Wachstumsprognosen angehoben – gestützt durch niedrigere Zinsen, eine expansive Fiskalpolitik und günstige Finanzierungsbedingungen. Nicht zu vernachlässigen sind die zusätzlichen Wachstumsimpulse durch Investitionen in die Infrastruktur und Fortschritte im Bereich der künstlichen Intelligenz
Investiert bleiben
Trotz der aktuellen Rückschläge bleibt unser mittelfristiger Ausblick für Aktien konstruktiv. Auch sehen wir keinen Anpassungsbedarf unserer Portfolios. Unsere Portfoliounternehmen sind gegen die US-Handelsbarrieren gut geschützt, indem sie mehrheitlich lokal produzieren oder über eine hohe Preissetzungsmacht verfügen. Die Dienstleistungsunternehmen sind ohnehin nur indirekt betroffen.
Mit Zukäufen zuwarten
Kurzfristig ist jedoch erhöhte Vorsicht angebracht. Nach der starken Aufhellung der Marktstimmung seit April und angesichts der fragilen geopolitischen Lage könnten Gewinnmitnahmen einsetzen. Wir empfehlen daher, mit Neupositionierungen aktuell zuzuwarten.
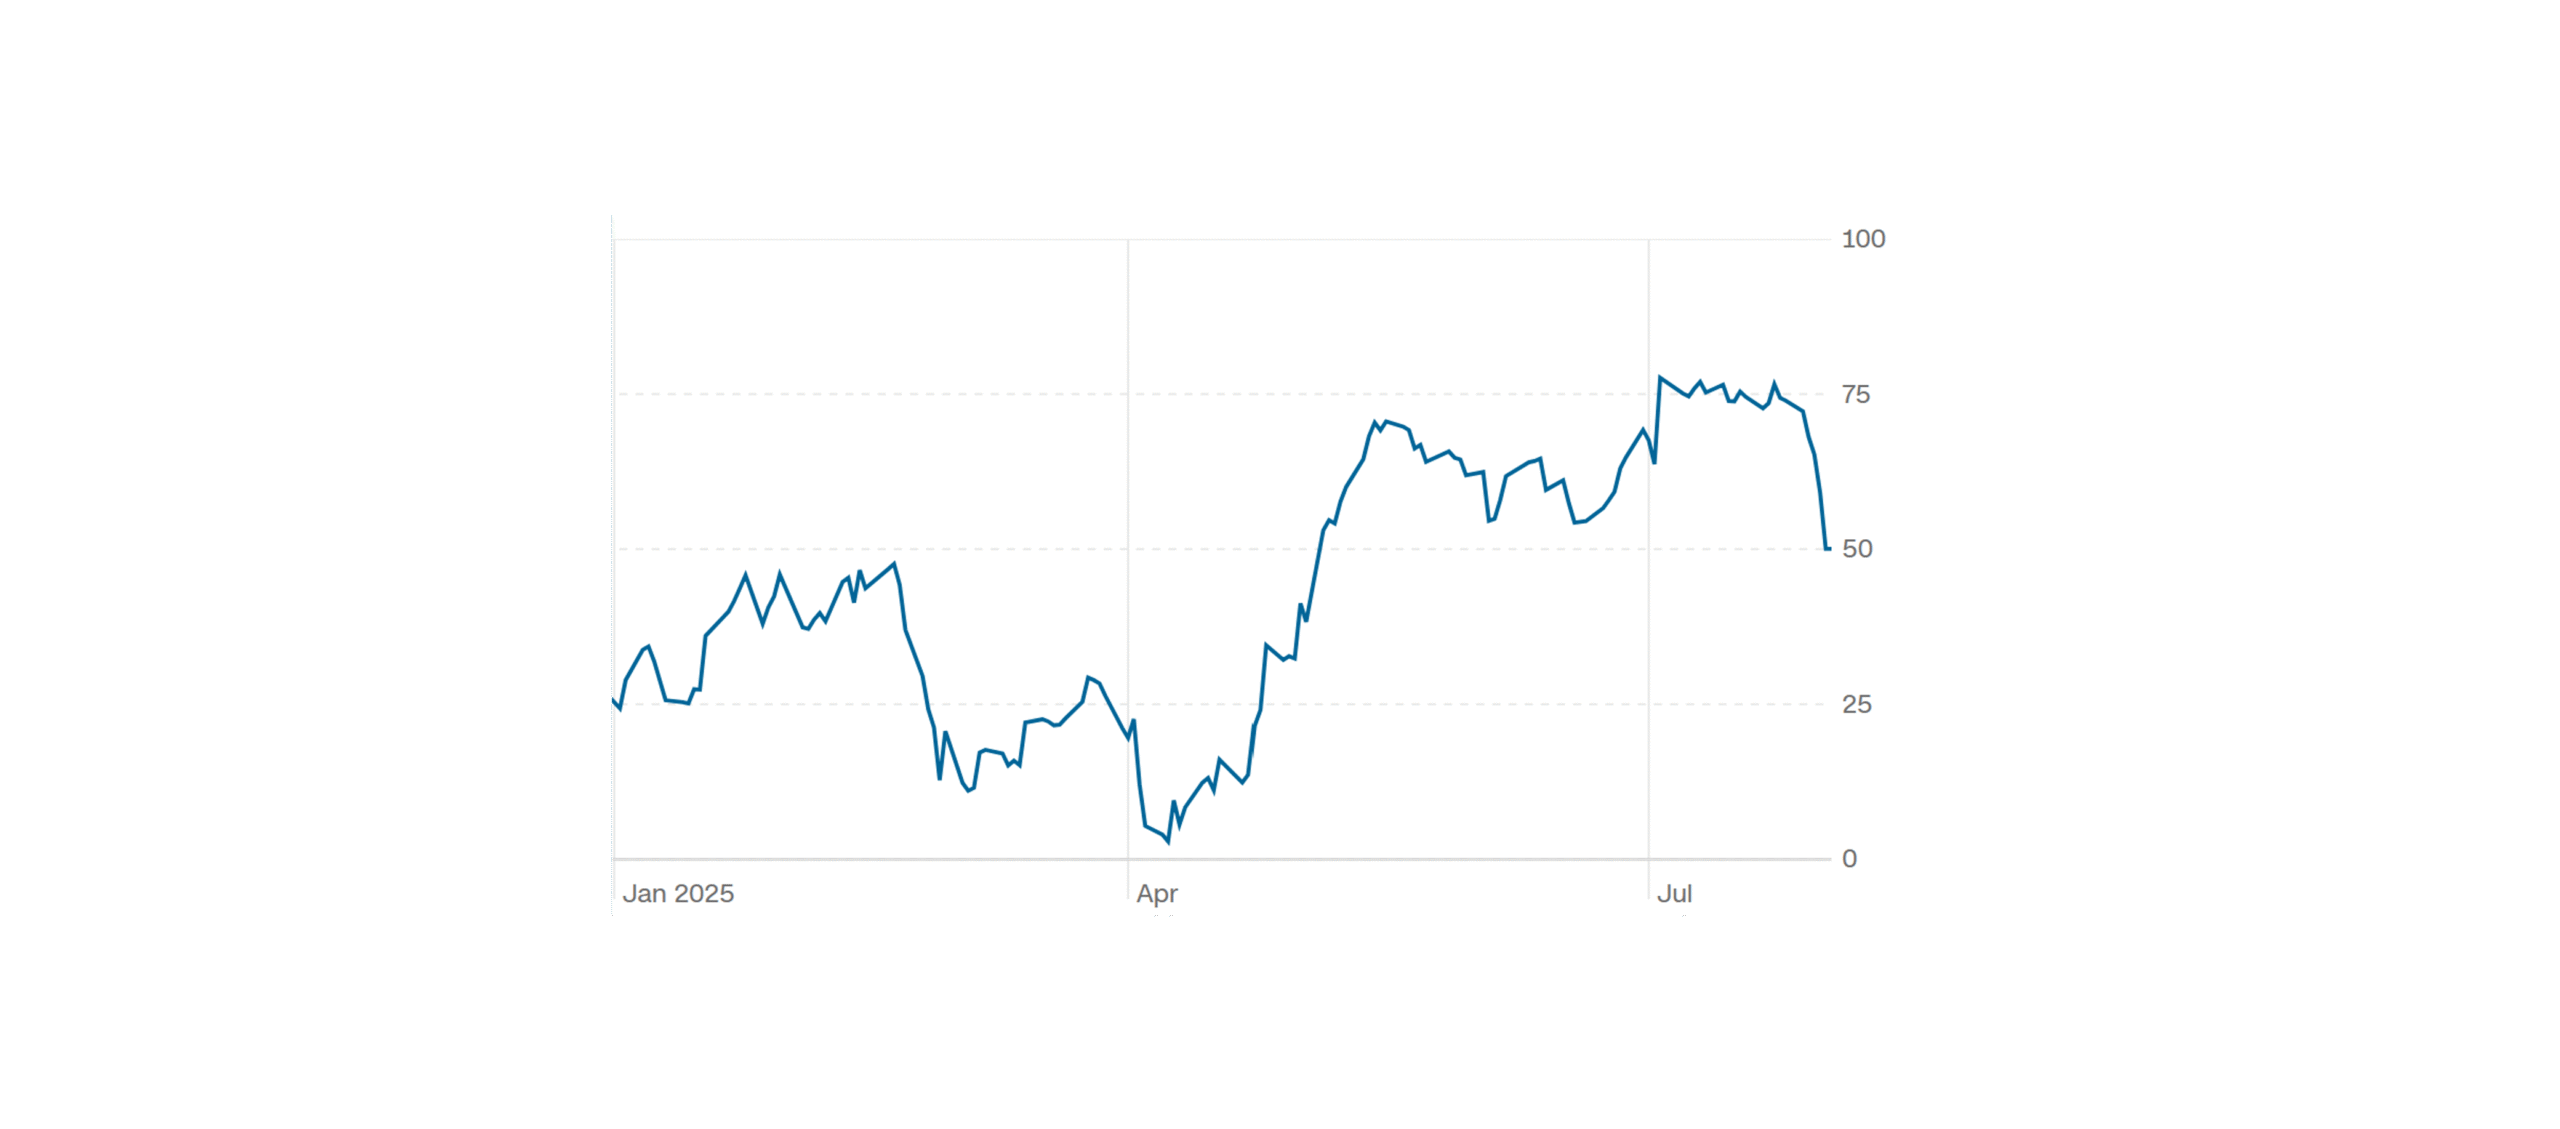
Fear and Greed Index (im April “extreme fear”, im Juli “extreme greed”, jetzt neutral)
Herausgeber: Tareno AG, Gartenstrasse 56, 4052 Basel, Tel. +41 61 282 28 00, info@tareno.ch, www.tareno.ch. Wir freuen uns über Rückmeldungen zu unserer Publikation. Vorliegender Inhalt dient lediglich zu Informationszwecken. Die Publikation enthält weder Rechts- noch Anlageberatung oder Anlageempfehlungen und stellt auch kein Angebot beziehungsweise keine Aufforderung zur Tätigung einer Anlage dar.
Bilder / Grafiken: Die Grafiken wurden von der Tareno AG aus öffentlichen Marktdaten gefertigt.
Haben Sie Fragen zu diesem Thema?
Unser Portfolio Management Team steht Ihnen für Erklärungen und Erläuterungen gerne zur Verfügung.
Erfahren Sie mehr über uns
Vermögensverwaltung
Publikationen