Märkte im Bann des Iran-Konflikts
Energiepreise treiben Inflationsängste
Steigende Energiepreise wirken wie eine Steuer auf die Weltwirtschaft. Sie treiben die Inflation nach oben, belasten den Konsum und erhöhen die Produktionskosten der Unternehmen. Entsprechend standen die Aktienmärkte seit Kriegsbeginn unter Druck. Besonders stark betroffen waren die europäischen Märkte und energieintensive Sektoren, während Energieaktien zu den wenigen Gewinnern zählten.
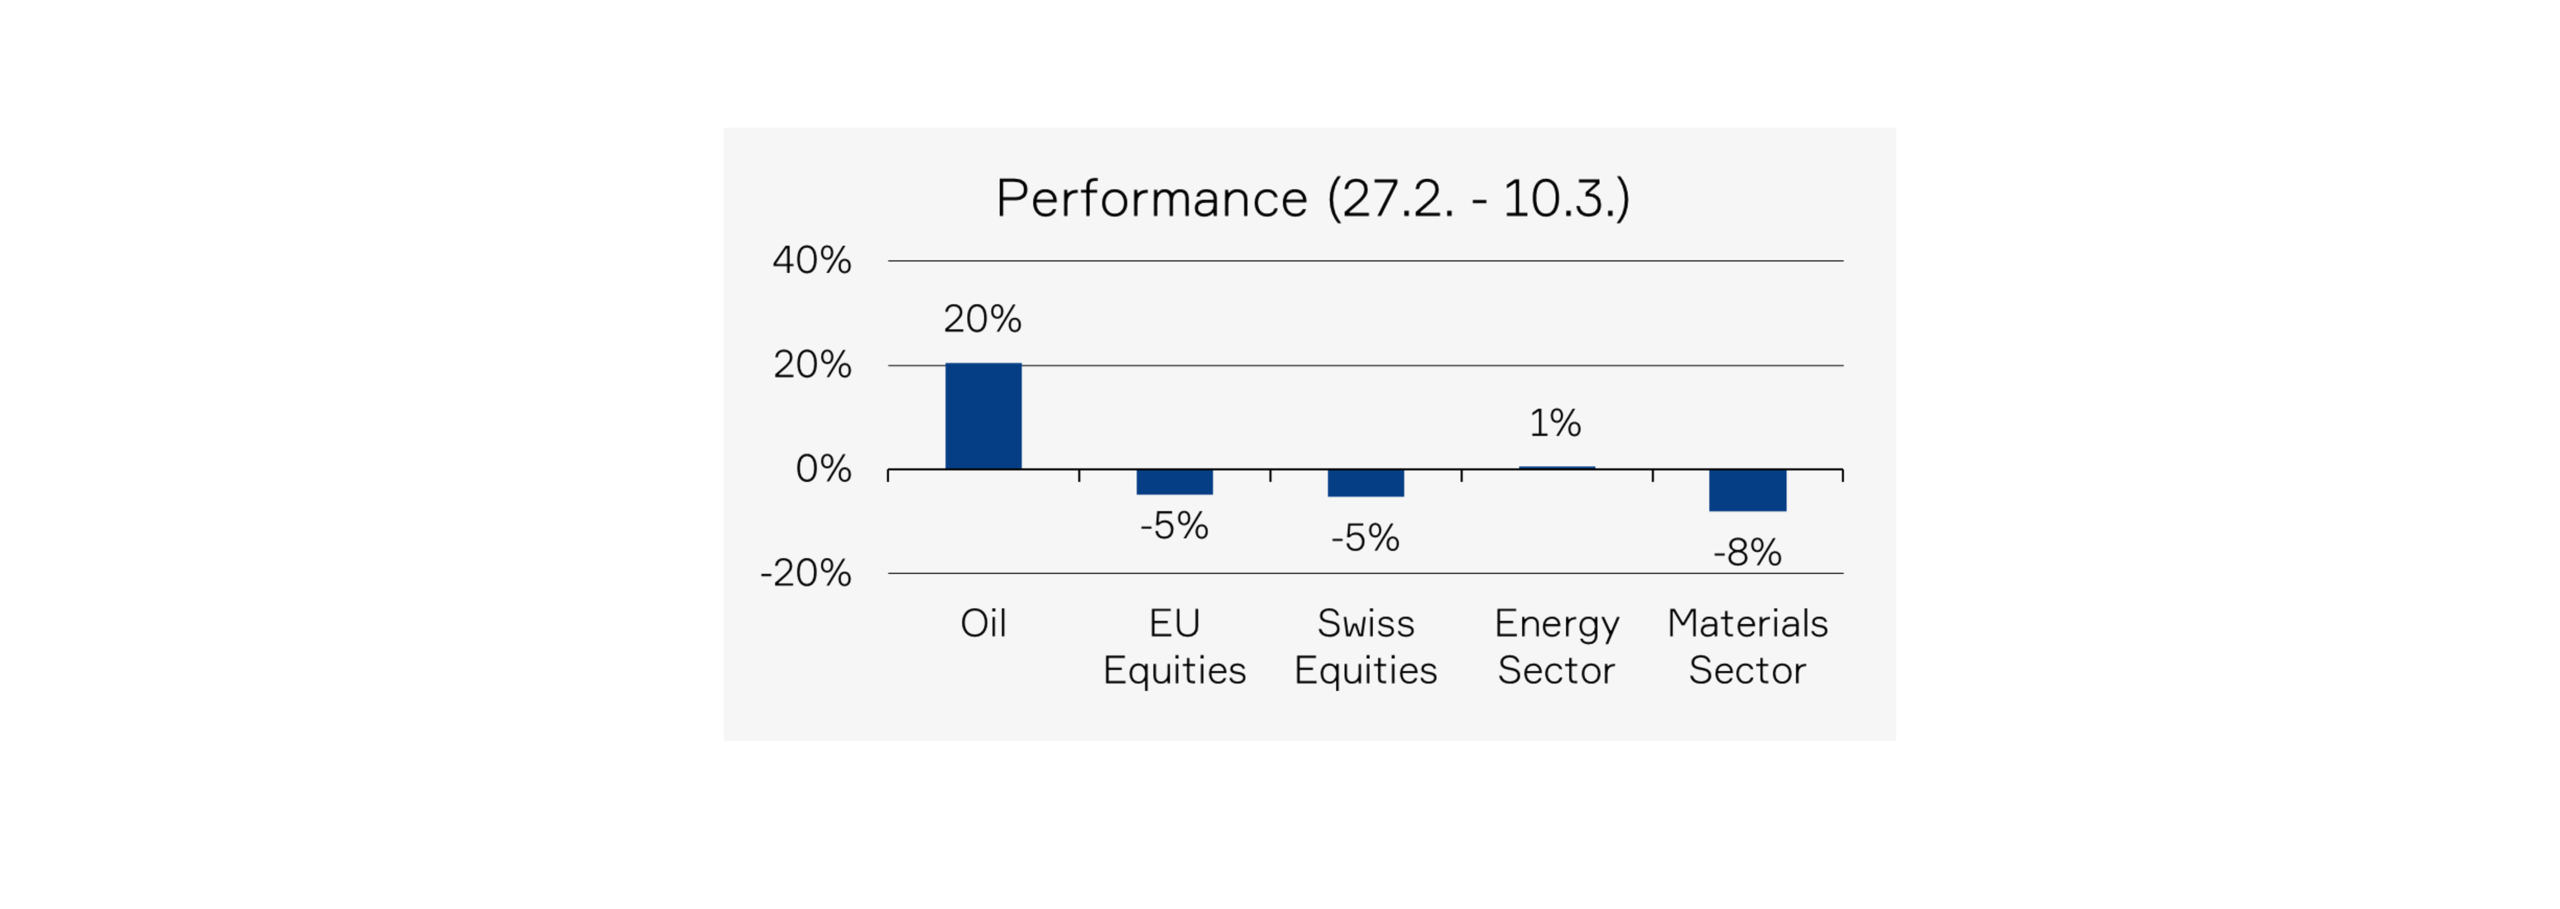
Bilder / Grafiken: Die Grafiken wurden von der Tareno AG aus öffentlichen Marktdaten gefertigt.
Wer hat den längeren Atem?
Der weitere Verlauf der Märkte hängt entscheidend von der Dauer des Konflikts ab. Zu Beginn setzte US-Präsident Donald Trump auf ein rasches Ende, entweder durch einen politischen Deal oder durch einen Regimewechsel. Doch trotz militärischer Rückschläge zeigt sich das iranische Regime bislang widerstandsfähig.
Indem der Iran Energieexporte aus der Golfregion behindert und kritische Infrastruktur in Nachbarstaaten angreift, versucht er die wirtschaftlichen Kosten für die USA und ihre Verbündeten zu erhöhen. Der Konflikt entwickelt sich damit zunehmend zu einer strategischen Abnutzungsschlacht. Entscheidend für den Ausgang ist nicht nur militärische Stärke, sondern auch die Fähigkeit, wirtschaftliche Belastungen, Versorgungsschocks und infrastrukturelle Schäden über längere Zeit zu verkraften.
Die wirtschaftlichen Risiken
Mit jedem Tag, an dem Energieexporte aus der Golfregion eingeschränkt bleiben, steigt das Risiko einer Bremswirkung für die Weltwirtschaft. Nach Schätzungen des Internationalen Währungsfonds würde ein Ölpreis von USD 100 pro Fass:
- die globale Wirtschaftsleistung um rund 0,4 % reduzieren.
- die Inflation um etwa 1,2 % erhöhen.
Ein länger anhaltender Lieferunterbruch könnte den Ölpreis weitertreiben und die Konjunktur spürbar bremsen.
Basisszenario: Entspannung
Ein langanhaltender Konflikt liegt jedoch kaum im Interesse der US-Regierung. Die amerikanische Bevölkerung steht einem Krieg im Iran skeptisch gegenüber, und steigende Energiepreise sind politisch höchst unpopulär.
Wir halten daher eine Entspannung innerhalb der kommenden Wochen weiterhin für das wahrscheinlichste Szenario. In diesem Fall dürfte der Konflikt keine nachhaltigen wirtschaftlichen Schäden hinterlassen und an den Finanzmärkten zu einer Beruhigung führen.
Trotz unseres Basisszenarios sollten die Risiken nicht ausgeblendet werden. Nach drei Jahren kräftiger Kursgewinne sind die Bewertungen an vielen Aktienmärkten anspruchsvoll, und geopolitische Schocks können kurzfristig zu deutlichen Rückschlägen führen.
Unsere Empfehlung lautet somit weiterhin: In Anbetracht der wahrscheinlichen Entspannung investiert bleiben und unter Berücksichtigung der Abwärtsrisiken mit grösseren Zukäufen zuwarten.
Inflationsrisiken strategisch begegnen
Der aktuelle Konflikt erinnert einmal mehr daran, dass Inflationsschocks für Portfolios ein zentrales Risiko darstellen. In solchen Phasen bieten Anleihen nur begrenzten Schutz, da auch diese in Erwartung höherer Zinsen Kurseinbussen erleiden.
In unserer strategischen Allokation mischen wir deshalb bewusst Anlageklassen bei, die sich in Inflationsphasen bewährt haben:
- Rohstoffaktien
- Infrastrukturanlagen
- Gold
- sowie ein hoher Anteil Schweizer Franken
Diese Bausteine erhöhen die Robustheit eines Portfolios in einem Umfeld zunehmender geopolitischer Spannungen und Inflationsrisiken.
Haben Sie Fragen zu diesem Thema?
Unser Portfolio Management Team steht Ihnen für Erklärungen und Erläuterungen gerne zur Verfügung.
Erfahren Sie mehr über uns
Vermögensverwaltung
Publikationen