Portfolios wieder ins Gleichgewicht bringen
10. Juni 2026
Ist die KI-Rally vorbei?
Die aktuelle Kurskorrektur der KI-Profiteure werten wir als gesunde Konsolidierung nach starken Kurssteigerungen, nicht als Trendumkehr. Die Kursanstiege der letzten Monate waren nicht reine Spekulation, sondern durch beeindruckendes Gewinnwachstum fundamental gestützt. Für das Jahr 2026 wird für Aktien im KI-Universum ein Gewinnanstieg von über 30% erwartet.
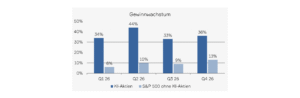
Da die Nachfrage nach KI-Anwendungen rasant steigt, gehen wir von einer Fortsetzung des KI-Infrastrukturausbaus und anhaltendem Gewinnwachstum aus. Rechenzentren, Halbleiter, Stromversorgung und digitale Infrastruktur bleiben zentrale Bausteine dieses Investitionszyklus, das noch einige Jahre andauern wird.
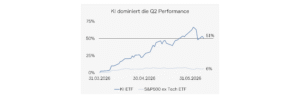
Zeit für Rebalancing
So zuversichtlich wir langfristig für das KI-Thema bleiben: Gewinn- und Kurssteigerungen im aktuellen Tempo sind nicht nachhaltig. Die Margenausweitung bei Halbleiterunternehmen wird früher oder später an Grenzen stossen und sich auch wieder normalisieren.
Im Einklang mit unserer Philosophie des antizyklischen Rebalancings sehen wir es deshalb als angezeigt, Positionen in heissgelaufenen Marktsegmenten zu reduzieren. Dies haben wir im vergangenen Monat bereits mit dem Verkauf von Qualcomm sowie Teilverkäufen von ABB und Alphabet umgesetzt.
Diese Empfehlung folgt nur wenige Wochen, nachdem wir Anfang April im Technologiesektor noch eine Kaufgelegenheit sahen. Das zeigt eindrücklich, wie stark die Sektorrotation derzeit ausfällt und welche Chancen sich daraus für aktive Manager ergeben.
Einstellen auf höhere Schwankungen
Mit Blick auf die kommenden Monate stehen den Aktienmärkten mehrere Belastungstests bevor.
Erstens führt der eingeschränkte Schiffsverkehr durch die Strasse von Hormus zu Engpässen bei Rohöl, verflüssigtem Erdgas und petrochemischen Vorprodukten. In nachgelagerten Branchen drohen dadurch längere Lieferzeiten und sinkende Lagerbestände.
Zweitens ziehen als direkte Folge die Inflationszahlen global an. In den USA dürften diese über 4% zu liegen kommen. Dies ist kaum ein Umfeld, in dem die US-Notenbank die Zinsen rasch senken kann, zumal sich der Arbeitsmarkt weiterhin in guter Verfassung präsentiert.
Drittens nimmt das Kapitalangebot durch die Aufnahme von frischem Geld am Kapitalmarkt in den nächsten Monaten spürbar zu. Zusätzliche Emissionen von Staaten und Unternehmen können die Langfristzinsen nach oben drücken und die Bewertungsspielräume an den Aktienmärkten begrenzen.
Diese kurzfristigen Belastungen haben uns dazu veranlasst, die realisierten Gewinne nicht vollständig zu reinvestieren und die Aktienquote wieder in die Nähe ihres Startgewichts von Anfang Jahr zurückzuführen.
Was ist mit Krypto-Assets und Gold los?
Unter steigenden Zinserwartungen und dem starken Fokus des Kapitalmarktes auf KI leiden auch Gold und Kryptowährungen. Gold hat die zwischenzeitlichen Gewinne von rund 20% seit Jahresbeginn wieder abgegeben. Noch stärker korrigierten Bitcoin und Ethereum.
Da die strukturellen Gründe für beide Anlageklassen intakt bleiben (hohe Staatsverschuldung, langfristige Geldentwertung und zunehmende geopolitische Risiken) halten wir an unseren Positionen fest.
Fazit für unsere Anlagestrategie
Im KI-Thema bleiben wir langfristig investiert, nehmen jedoch gezielte Umschichtungen vor, um Klumpenrisiken zu reduzieren und die Portfolio-Balance zu verbessern. Angesichts der soliden Konjunktur und des starken Gewinnwachstums blicken wir zuversichtlich auf die zweite Jahreshälfte und sehen uns mit unserem breit aufgestellten Portfolio sowie qualitativ hochwertigen Aktienanlagen gut positioniert.
Haben Sie Fragen zu diesem Thema?
Unser Portfolio Management Team steht Ihnen für Erklärungen und Erläuterungen gerne zur Verfügung.
Erfahren Sie mehr über uns
Vermögensverwaltung
Publikationen