Tareno View Juli 2026
Veröffentlicht: 10.07.2026
KI im Portfolio: Chancen nutzen, Risiken steuern
Künstliche Intelligenz ist längst mehr als ein Technologiethema. Sie ist zu einem der wichtigsten Wachstumsmotoren der Weltwirtschaft und zu einem dominierenden Faktor an den Finanzmärkten geworden. Doch je grösser ihr Einfluss wird, desto wichtiger wird die Steuerung der damit verbundenen Portfoliorisiken. Für Anleger ist das eine Gratwanderung: Wer nicht investiert ist, verpasst eine seltene strukturelle Chance. Wer blind dem Index folgt, nimmt wachsende Klumpenrisiken in Kauf. Der KI-Anteil im Portfolio wird zunehmend zu einer zentralen Frage der strategischen Vermögensallokation. Deshalb werfen wir in diesem Tareno View einen genauen Blick auf den Einfluss der KI auf Wirtschaft und Märkte sowie auf die richtige Positionierung im Portfolio.
Makroökonomisches Umfeld
Schockimmune Konjunktur
Die Weltwirtschaft hat in den letzten Jahren mehr Schläge eingesteckt, als viele ökonomische Modelle für verkraftbar hielten: Lieferketten-Unterbrüche, Ukraine-Krieg, Inflationsschub, Rekord-Zinsanstieg, Bankenstress, Chinas Immobilienkrise, US-Zölle und Energiepreisschocks. Dennoch wächst die Weltwirtschaft nun seit 2022 mit rund 3% pro Jahr.
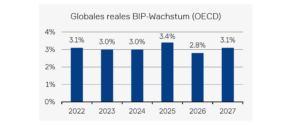
Auch der jüngste Energiepreisschock rund um die Strasse von Hormus konnte die globale Wirtschaft nicht aus der Bahn werfen. Obschon die Lage fragil bleibt, hat sich der Ölpreis wieder deutlich ermässigt. Strategische Reserven, alternative Lieferwege, höhere Produktion ausserhalb der direkt betroffenen Region und eine tiefere Energieintensität halten die Auswirkungen in Grenzen.
Woher stammt diese bemerkenswerte Widerstandsfähigkeit? Aus unserer Sicht wirken zwei strukturelle Rückenwinde, die wir seit längerer Zeit betonen und die uns bei Marktrücksetzern die Zuversicht gegeben haben, innerhalb des jeweiligen Risikoprofils investiert zu bleiben.
Erstens bleibt der Staat ein mächtiger Konjunkturpfeiler. USA, China und Europa stützen ihre Wirtschaft im Wettbewerb der grossen Blöcke mit Investitionsprogrammen, Steuererleichterungen, Industriepolitik und Verteidigungsausgaben. In den USA leistete die Fiskalpolitik zuletzt beinahe die Hälfte des Wachstumsbeitrags. Das ist kein sauberes, aber ein wirksames Fundament.
Zweitens treibt der mehrjährige Ausbau der KI einen Investitionszyklus von historischer Dimension an. Die steigende Nachfrage nach KI-Anwendungen führt zu umfangreichen Investitionen in Rechenzentren, Halbleiter, Stromnetze und Software. Damit ist KI längst ein realwirtschaftlicher Treiber mit spürbarem Konjunkturbeitrag.
Die Wachstumsstützen Fiskalpolitik und KI bleiben auf absehbare Zeit intakt und bilden somit weiterhin ein solides Fundament für das globale Wachstum. Gleichzeitig lassen zwei Gegenwinde der letzten Monate nach: der Ölpreisschock und die Belastung durch US-Zölle. Damit verbessern sich die Vorzeichen für Konsumenten und Unternehmen im zweiten Halbjahr.
Marktkommentar
KI dominiert
Die beiden Wachstumsmotoren der Realwirtschaft, Staatsausgaben und KI-Ausbau, prägen zunehmend auch die Finanzmärkte. Im vergangenen Quartal war das KI-Universum einmal mehr für einen grossen Teil der globalen Kursgewinne verantwortlich.
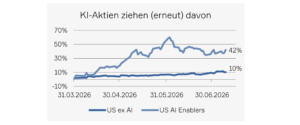
Da KI-nahe Unternehmen den breiten Markt in den vergangenen Jahren deutlich hinter sich gelassen haben, ist ihr Anteil am Gesamtmarkt von rund einem Viertel auf fast die Hälfte angestiegen. Besonders ausgeprägt ist dies bei Halbleitern und Hardware. Das Halbleitersegment allein macht inzwischen rund 15% des Weltindex aus. Für Anleger hat das bedeutende Folgen.

Erstens steigt das Klumpenrisiko. Viele indexnahe Portfolios sind heute stärker von KI, Technologie und den USA abhängig, als es auf den ersten Blick erscheint. Was als breite globale Diversifikation verkauft wird, enthält oft eine konzentrierte Wette auf wenige Geschäftsmodelle. Zweitens nimmt die Volatilität zu. Wenn die Kapitalströme bei Halbleitern und KI-Infrastruktur drehen, bewegt sich nicht nur ein Themenkorb, sondern der Gesamtmarkt. Der Markt wird damit anfälliger für Bewertungsdiskussionen, Gewinnenttäuschungen und Verzögerungen beim Produktivitätsversprechen von KI.
Marktführerschaft im Wandel
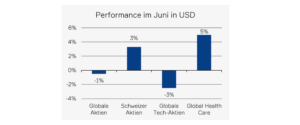
Ab Anfang Juni hat eine Gegenbewegung eingesetzt. Kapital ist aus den offensichtlichsten Gewinnern des KI-Infrastrukturausbaus in andere Marktbereiche abgeflossen und der Technologiesektor, besonders die heiss gelaufene Halbleiterbranche, ist in eine Konsolidierungsphase eingetreten. Gleichzeitig haben Gesundheit, Industrie, Finanzwerte und Basiskonsum an relativer Stärke gewonnen. Wir sehen gute Chancen, dass diese breitere Marktentwicklung anhält.
Der weitere Verlauf wird stark von den Anpassungen der Gewinnerwartungen abhängen. Das Wachstum im Technologiesektor dürfte hoch bleiben, doch der Basiseffekt wird anspruchsvoller. Im Rest des Marktes hingegen dürften die Gewinne wieder an Dynamik gewinnen.
Damit rückt auch der Schweizer Aktienmarkt zurück ins Rampenlicht. Der SMI mit Nestlé, Novartis und Roche profitierte zuletzt von der Rückkehr defensiver Qualität und zählte im Juni zu den stärkeren Indizes.
Anlagepolitik
KI dosieren
Künstliche Intelligenz wird Wirtschaft und Gesellschaft tiefgreifend verändern. Der mehrjährige Ausbau der KI-Infrastruktur ist eine Anlagechance, wie sie nur alle paar Jahrzehnte entsteht. Wir wollen an diesem Trend beteiligt bleiben. Gleichzeitig steigt mit jedem weiteren Kursanstieg der Einfluss dieses Themas auf den Gesamtmarkt. Entscheidend ist deshalb nicht die Frage, ob KI ins Portfolio gehört. Entscheidend ist die Frage, wie viel KI ein Portfolio enthalten soll.
Schritt 1: Risiken messen
Wieviel KI steckt im Portfolio? Diese Frage ist schwieriger, als sie klingt. KI ist kein sauber abgegrenzter Sektor. Halbleiter, Hardware, Software, Cloud, digitale Plattformen und Strominfrastruktur sind alle Teil der Wertschöpfungskette. Gemäss einer breiten Definition und eigener Berechnung liegt das Gewicht KI- und technologienaher Titel des MSCI ACWI inzwischen bei rund 46% des Aktienmarktes. In unseren Classic-Portfolios liegt dieses Gewicht bei rund einem Drittel des Aktienbestands und damit bewusst tiefer.
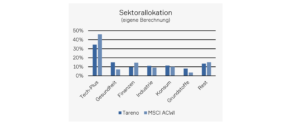
Dieses Gewicht erachten wir als vernünftig. Es erlaubt uns, am langfristigen KI-Trend zu partizipieren, ohne das Portfolio vollständig vom weiteren Verlauf einer einzigen Investitionswelle abhängig zu machen.
Schritt 2 Risiken steuern
In den vergangenen beiden Monaten haben wir bei stark gestiegenen KI-Profiteuren mehrfach Gewinne realisiert und die Allokation aktiv zurückgeführt. Rebalancing sehen wir in solchen Marktphasen nicht als administrativen Vorgang, sondern als ein zentraler Erfolgsfaktor. Es zwingt dazu, Disziplin zu bewahren, wenn die Euphorie am grössten ist.
Schritt 3: Risiken verteilen
Neben regelmässigem Rebalancing setzen wir bewusst auf Anlagen, die sich nicht ausschliesslich im Takt des KI-Investitionszyklus bewegen. Auf Asset-Allocation-Stufe zählen dazu Kern-Infrastruktur, kurzlaufende Anleihen, Gold und Kryptowährungen. Innerhalb der Aktienallokation bevorzugen wir ergänzend defensive Sektoren, Wasser, Small Caps sowie Märkte mit tieferer KI-Konzentration wie Europa, Grossbritannien und Japan.
Wichtig ist auch die Zusammensetzung innerhalb des Technologiekomplexes. Die grossen Indizes werden stark von Halbleitern und Hardware dominiert. Unsere Allokation ist bewusst breiter gewählt. So bleibt das Portfolio am technologischen Wandel beteiligt, ohne zu grosse Einzelwetten einzugehen.
Fazit
Künstliche Intelligenz bleibt ein struktureller Wachstumstreiber, an dem wir langfristig beteiligt sein wollen. Doch mit ihrer wachsenden Bedeutung für Wirtschaft und Finanzmärkte steigt auch die Verantwortung, dieses Exposure gezielt zu steuern und zu dosieren.
Unser Ansatz: Am langfristigen Potenzial partizipieren, Übertreibungen diszipliniert zurückführen und Portfolios so aufstellen, dass sie auch bei wechselnder Marktführerschaft robust bleiben.
Impressum
Tareno AG, Gartenstrasse 56, CH-4052 Basel, +41 61 282 28 00
Tareno AG, Claridenstrasse 34, CH-8002 Zürich, +41 44 283 28 00
info@tareno.ch
www.tareno.ch
Disclaimer
Die Ausführungen und Angaben in dieser Publikation wurden von der Tareno AG nach bestem Wissen, teilweise aus externen (öffentlich zugänglichen) Quellen, welche die Tareno AG als zuverlässig beurteilt, ausschliesslich zu Informationszwecken zusammengestellt. Diese Publikation ist nicht das Ergebnis einer Finanzanalyse. Die Tareno AG und ihre Mitarbeiter haften nicht für falsche oder unvollständige Informationen sowie aus der Nutzung von Informationen und der Berücksichtigung von Meinungsäusserungen entstehende Verluste oder entgangene Gewinne. Die Ausführungen und Angaben begründen weder eine Anwerbung oder Aufforderung noch ein Angebot oder eine Empfehlung zum Erwerb oder Verkauf irgendwelcher Anlageinstrumente oder zur Vornahme sonstiger Transaktionen.
Ebenso stellen sie keinen konkreten Anlagevorschlag oder eine sonstige Beratung bezüglich rechtlicher, steuerlicher oder anderer Fragen dar. Eine positive Rendite einer Anlage in der Vergangenheit stellt keine Garantie für eine positive Rendite in der Zukunft dar. Die hier gemachten Ausführungen, Angaben und geäusserten Meinungen sind nur zum Zeitpunkt der Erstellung dieses Dokuments aktuell und können sich jederzeit ändern.
Eine Vervielfältigung oder Reproduktion dieser Publikation, auch auszugsweise, ist ohne schriftliche Einwilligung der Tareno AG nicht gestattet. Die „Richtlinien zur Sicherstellung der Unabhängigkeit der Finanzanalyse“ der Schweizerischen Bankiervereinigung finden keine Anwendung.
Bilder: Marijke Vosmeer, IStock, Pixabay, Unsplash, Lucia Hunziker
Charts: Tareno AG