Tareno View Oktober 2026
Der verdeckte Bärenmarkt
Die grossen Aktienindizes stehen nahe ihren Rekordständen. Doch unter der Oberfläche haben die weltweit gestiegenen Zinsen deutliche Spuren hinterlassen. Weite Teile des Aktienmarktes haben korrigiert, während wenige grosse Technologiewerte die Indizes stützen. Damit scheint die Neukalibrierung der Zinserwartungen inzwischen zu einem guten Teil eingepreist. Gleichzeitig bleiben Konjunktur und Unternehmensgewinne robust. Das sind keine schlechten Voraussetzungen für steigende Aktienkurse. Das anspruchsvolle Umfeld spricht aus unserer Sicht jedoch für mehr Selektivität bei der Titelselektion und eine breitere Asset Allocation.
Makroökonomisches Umfeld
Inflation und Schulden treiben die Zinsen
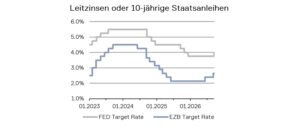
Die Rendite 10-jähriger US-Staatsanleihen ist im dritten Quartal von 4,4% auf 5,3% gestiegen und hat damit den höchsten Stand seit vielen Jahren erreicht. Ein wesentlicher Teil dieses Zinsschubs ist hausgemacht: Das US-Budgetdefizit dürfte 2026 knapp 6% des BIP betragen, was ein aussergewöhnlich hoher Wert für eine weiterhin wachsende Wirtschaft ist. Gleichzeitig haben die als Folge des Iran-Konflikts stark gestiegenen Energiepreise die Inflation wieder angeheitzt.
Mit diesem Problem stehen die USA nicht allein da. Die europäischen Gaspreise haben sich seit Jahresbeginn mehr als verdoppelt. Je länger die Energiemärkte angespannt bleiben, desto grösser wird das Risiko, dass der zunächst energiegetriebene Preisschub auf breitere Güter- und Dienstleistungspreise übergreift und die Inflationserwartungen steigen.
Um solche Zweitrundeneffekte zu verhindern, reagieren die Zentralbanken wieder restriktiver. Die US-Notenbank erhöhte im September erstmals seit 2023 den Leitzins. Die Europäische Zentralbank hob ihre Leitzinsen bereits zum zweiten Mal in Folge an.
Konjunktur bleibt auf Kurs
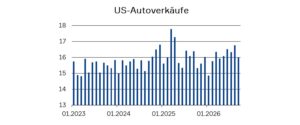
Trotz hoher Zinsen und Energiepreise hält sich die Realwirtschaft bemerkenswert gut. Das Gros der vorlaufenden Konjunkturindikatoren signalisiert weiterhin Expansion. Im Euroraum wuchs die Industrie im September den dritten Monat in Folge und der Einkaufsmanagerindex erreichte mit 52,9 den höchsten Stand seit mehr als vier Jahren. In den USA zeigt sich der dort besonders wichtige Konsum auch erstaunlich widerstandsfähig. Sinnbildlich dafür stehen die Autoverkäufe: Trotz höherer Fahrzeugpreise, Finanzierungskosten und Benzinpreise bleiben die Absatzzahlen robust.
Eine wichtige Wachstumsstütze bildet weiterhin der Ausbau der KI-Infrastruktur. Gleichzeitig wird das Wachstum breiter. Zur Jahresmitte war eine positive Umsatz- und Gewinnentwicklung über zahlreiche Regionen und Sektoren hinweg erkennbar. Die anstehende Berichtssaison wird zeigen, ob sich dieser Trend fortsetzt und ob die Unternehmen ihre Margen trotz höherer Energie- und Finanzierungskosten verteidigen können.
Marktkommentar
Der Bärenmarkt unter der Oberfläche
Auf den ersten Blick scheinen die Aktienmärkte den Zinsanstieg erstaunlich gelassen hinzunehmen. Der globale Aktienmarkt notierte Ende September weiterhin nahe seinem Allzeithoch. Daraus könnte man schliessen, dass die Anleger die höheren Zinsen weitgehend ignorieren.
Ein Blick unter die Oberfläche vermittelt jedoch ein anderes Bild. Besonders deutlich zeigt sich dies in den USA: Während der kapitalgewichtete S&P 500 im September lediglich leicht nachgab, verlor sein gleichgewichtetes Pendant 4,4%. 78% der Indexmitglieder verzeichneten im Monatsverlauf Kursverluste, und 42% lagen Ende September mehr als 20% unter ihrem jeweiligen 52-Wochen-Hoch.
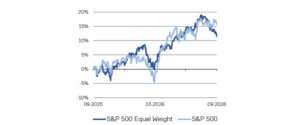
Der «Bärenmarkt» findet somit nicht auf Indexebene, sondern «verdeckt» in weiten Teilen des Aktienmarktes statt. Die Stärke der grossen Indizes konzentriert sich auf wenige schwergewichtige Technologieunternehmen. Deren strukturelles Wachstum, hohe Margen und starke Bilanzen machen sie weniger anfällig für steigende Finanzierungskosten. Kleinere Gesellschaften, hoch verschuldete Unternehmen und zinssensitive Geschäftsmodelle bekommen den höheren Kapitalkostensatz dagegen deutlich stärker zu spüren.
Viel Gegenwind ist bereits eingepreist
Die Schwäche des breiten Aktienmarktes zeigt, dass die Anleger die veränderten Rahmenbedingungen keineswegs ignorieren. Auch am Zinsmarkt werden mehrere Zinserhöhungen bereits vorweggenommen.
Gleichzeitig sind die Gewinnschätzungen weiter gestiegen. Die Kombination aus rückläufigen Kursen in der Breite und höheren Gewinnerwartungen hat deshalb zu einer spürbaren Bewertungskorrektur geführt. Im S&P 500 ist das erwartete Kurs-Gewinn-Verhältnis seit Jahresbeginn von gut 22 auf rund 19 gefallen.
Damit ist das Fundament für die kommenden Monate solider geworden. Stabilisieren sich Energiepreise und Zinsen und bestätigt die Berichtssaison den positiven Gewinntrend, besteht insbesondere bei den zuletzt zurückgebliebenen Marktsegmenten Aufholpotenzial.
Frankenschwäche als Gelegenheit
Der besonders starke Anstieg der US-Renditen hat den Zinsnachteil des Schweizer Frankens vergrössert. Dies erhöht kurzfristig die Attraktivität des US-Dollars und hat den Franken zuletzt geschwächt.
An unserer langfristig vorsichtigen Einschätzung des US-Dollars ändert dies wenig. Hohe Haushaltsdefizite, eine höhere Inflation als in der Schweiz und die weiterhin ambitionierte Bewertung sprechen aus unserer Sicht für langfristigen Aufwertungsdruck auf den Franken. Wir sehen die aktuelle Dollarstärke deshalb als Gelegenheit, um USD-Risiken teilweise abzusichern und den CHF-Anteil im Portfolio zu erhöhen. Gerade in Phasen erhöhter Marktunsicherheit dürfte sich der Franken erneut als wertvoller Stabilisator erweisen.
Positionierung
Zuversichtlich, aber selektiv
Zusammenfassend beurteilen wir das Chancen-Risiko-Verhältnis an den Aktienmärkten weiterhin positiv. Ein wesentlicher Teil des Zinsanstiegs ist inzwischen eingepreist, während die Unternehmensgewinne weiter wachsen und an Breite gewinnen. Positiv stimmt uns zudem, dass wir weiterhin zahlreiche qualitativ hochwertige Unternehmen in attraktiven Geschäftsfeldern zu vernünftigen Bewertungen finden.
Das Umfeld ist jedoch weniger verzeihend geworden. Statt auf eine Fortsetzung des breiten Marktes zu setzen, gewinnen Titelselektion, Bewertung und Diversifikation für uns an Bedeutung.
Qualität vor Beta
Höhere Zinsen trennen stärker zwischen robusten und anfälligen Geschäftsmodellen. Qualitätsunternehmen verfügen über solide Bilanzen, hohe freie Cashflows und Preissetzungsmacht. Sie sind weniger auf günstige Refinanzierung angewiesen und können steigende Kosten besser auffangen.
Nach Jahren, in denen vor allem Wachstum und Grösse belohnt wurden, sehen wir deshalb gute Voraussetzungen für eine stärkere Differenzierung nach Qualität und Bewertung. Genau dort liegt der Schwerpunkt unserer Aktienselektion.
Die Konzentration nutzen
Die ausgeprägte Divergenz zwischen wenigen Indexschwergewichten und dem breiten Markt eröffnet Chancen. Wir empfehlen diese zu nutzen, um die Abhängigkeit von einzelnen Technologiewerten und Branchen zu reduzieren und gezielt in attraktive Unternehmen ausserhalb der bisherigen Gewinner zu investieren.
Diversifikation bedeutet für uns dabei nicht, möglichst viele Titel zu besitzen, sondern unterschiedliche Renditequellen ins Portfolio zu bringen.
Obligationen sind zurück
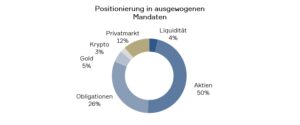
Nach dem deutlichen Renditeanstieg sind Obligationen wieder eine attraktive Ergänzung in ausgewogenen Portfolios, insbesondere für Anleger mit EUR- und USD-Referenzwährung. Mittlere Laufzeiten von Unternehmensanleihen mit hoher Kreditquotlität verbinden aus unserer Sicht einen attraktiven laufenden Ertrag mit begrenztem Zinsrisiko.
Alternative Anlagen als Stossdämpfer
Unser Basisszenario bleibt eine robuste Weltwirtschaft mit steigenden Unternehmensgewinnen. Ein widerstandsfähiges Portfolio muss jedoch auch Szenarien verkraften, in denen hohe Energiepreise länger anhalten, die Inflation erneut Fuss fasst oder sich das Wachstum stärker abschwächt.
Hier sehen wir Mehrwert in gezielt ausgewählten Alternativen Anlagen. Infrastruktur profitiert von inflationsgebundenen Erträgen, Gold bietet Stabilität bei Vertrauens‑, Inflations- und Währungsschocks und eine kleine Beimischung von Kryptoassets verspricht asymmetrisches Potenzial.
Fazit
Die jüngsten Marktverschiebungen eröffnen die Gelegenheit, Konzentrationsrisiken bei Technologie und US-Dollar zu reduzieren und zusätzliche Renditequellen ausserhalb des Aktienmarktes zu erschliessen.
Impressum
Tareno AG, Gartenstrasse 56, CH-4052 Basel, +41 61 282 28 00
Tareno AG, Claridenstrasse 34, CH-8002 Zürich, +41 44 283 28 00
info@tareno.ch
www.tareno.ch
Disclaimer
Die Ausführungen und Angaben in dieser Publikation wurden von der Tareno AG nach bestem Wissen, teilweise aus externen (öffentlich zugänglichen) Quellen, welche die Tareno AG als zuverlässig beurteilt, ausschliesslich zu Informationszwecken zusammengestellt. Diese Publikation ist nicht das Ergebnis einer Finanzanalyse. Die Tareno AG und ihre Mitarbeiter haften nicht für falsche oder unvollständige Informationen sowie aus der Nutzung von Informationen und der Berücksichtigung von Meinungsäusserungen entstehende Verluste oder entgangene Gewinne. Die Ausführungen und Angaben begründen weder eine Anwerbung oder Aufforderung noch ein Angebot oder eine Empfehlung zum Erwerb oder Verkauf irgendwelcher Anlageinstrumente oder zur Vornahme sonstiger Transaktionen.
Ebenso stellen sie keinen konkreten Anlagevorschlag oder eine sonstige Beratung bezüglich rechtlicher, steuerlicher oder anderer Fragen dar. Eine positive Rendite einer Anlage in der Vergangenheit stellt keine Garantie für eine positive Rendite in der Zukunft dar. Die hier gemachten Ausführungen, Angaben und geäusserten Meinungen sind nur zum Zeitpunkt der Erstellung dieses Dokuments aktuell und können sich jederzeit ändern.
Eine Vervielfältigung oder Reproduktion dieser Publikation, auch auszugsweise, ist ohne schriftliche Einwilligung der Tareno AG nicht gestattet. Die „Richtlinien zur Sicherstellung der Unabhängigkeit der Finanzanalyse“ der Schweizerischen Bankiervereinigung finden keine Anwendung.
Bilder: Marijke Vosmeer, IStock, Pixabay, Unsplash, Lucia Hunziker
Charts: Tareno AG